Flujo de trabajo documental para la captación de capital: de la preparación al cierre
Establezca un flujo de trabajo documental riguroso para la captación de fondos: preparación, contacto con inversores, debida diligencia, aprobaciones, cierre y archivo.
On this page (23 sections)▼
Flujo de trabajo documental para la captación de capital: de la preparación al cierre
Un flujo de trabajo documental riguroso para la captación de capital regula cómo se crean, aprueban, comparten, actualizan y preservan los materiales de una ronda desde la fase inicial de planificación hasta el cierre contractual definitivo. Este proceso articula de manera coherente el pitch deck, el modelo financiero, la lista de inversores objetivo, el data room de debida diligencia, las rondas de preguntas y respuestas (Q&A), los contratos legales y el archivo societario permanente. Sin un flujo debidamente definido, los equipos envían con frecuencia cifras discrepantes, pierden el control sobre los permisos concedidos y dispersan contratos firmados a lo largo de cadenas de correo electrónico.
El flujo de trabajo debe adaptarse a la naturaleza concreta de la financiación. Una ronda semilla de capital (Seed), una inversión de crecimiento (Growth), una operación de deuda privada o la captación de fondos por parte de un vehículo de inversión conllevan participantes y obligaciones normativas sensiblemente diferentes. Sin embargo, los principios operativos se mantienen inalterados: consolidar documentos de referencia indiscutibles (Source of Truth), suministrar la información de manera escalonada, autenticar a cada destinatario, registrar las modificaciones relevantes y salvaguardar el expediente de cierre definitivo.
Este artículo expone un marco de actuación práctico y no constituye asesoramiento legal, financiero, fiscal ni de inversión. Cuente siempre con asesores especializados para cada operación.
En síntesis
Estructure el proceso en seis fases sucesivas: preparación interna, contacto autorizado con inversores, gestión del interés cualificado, debida diligencia activa, ejecución contractual y custodia del cierre. Asigne a cada documento un responsable directo (Owner), un revisor autorizado (Reviewer), un estado de tramitación, una categoría de confidencialidad y una ubicación de referencia única. Nunca utilice una misma carpeta no controlada para la redacción de borradores internos y la divulgación a inversores.
Fase 1: Definir el alcance de la ronda y las fronteras de información
Antes de diseñar una presentación o abrir un entorno de data room, elabore una memoria de proceso de una sola página. En ella deben detallarse el instrumento financiero propuesto, el importe objetivo, la tipología de inversores, las jurisdicciones aplicables, el calendario previsto, los responsables internos de la toma de decisiones y los asesores contratados. Asimismo, debe fijarse con precisión qué datos estratégicos no podrán compartirse bajo ningún concepto sin una autorización formal previa.
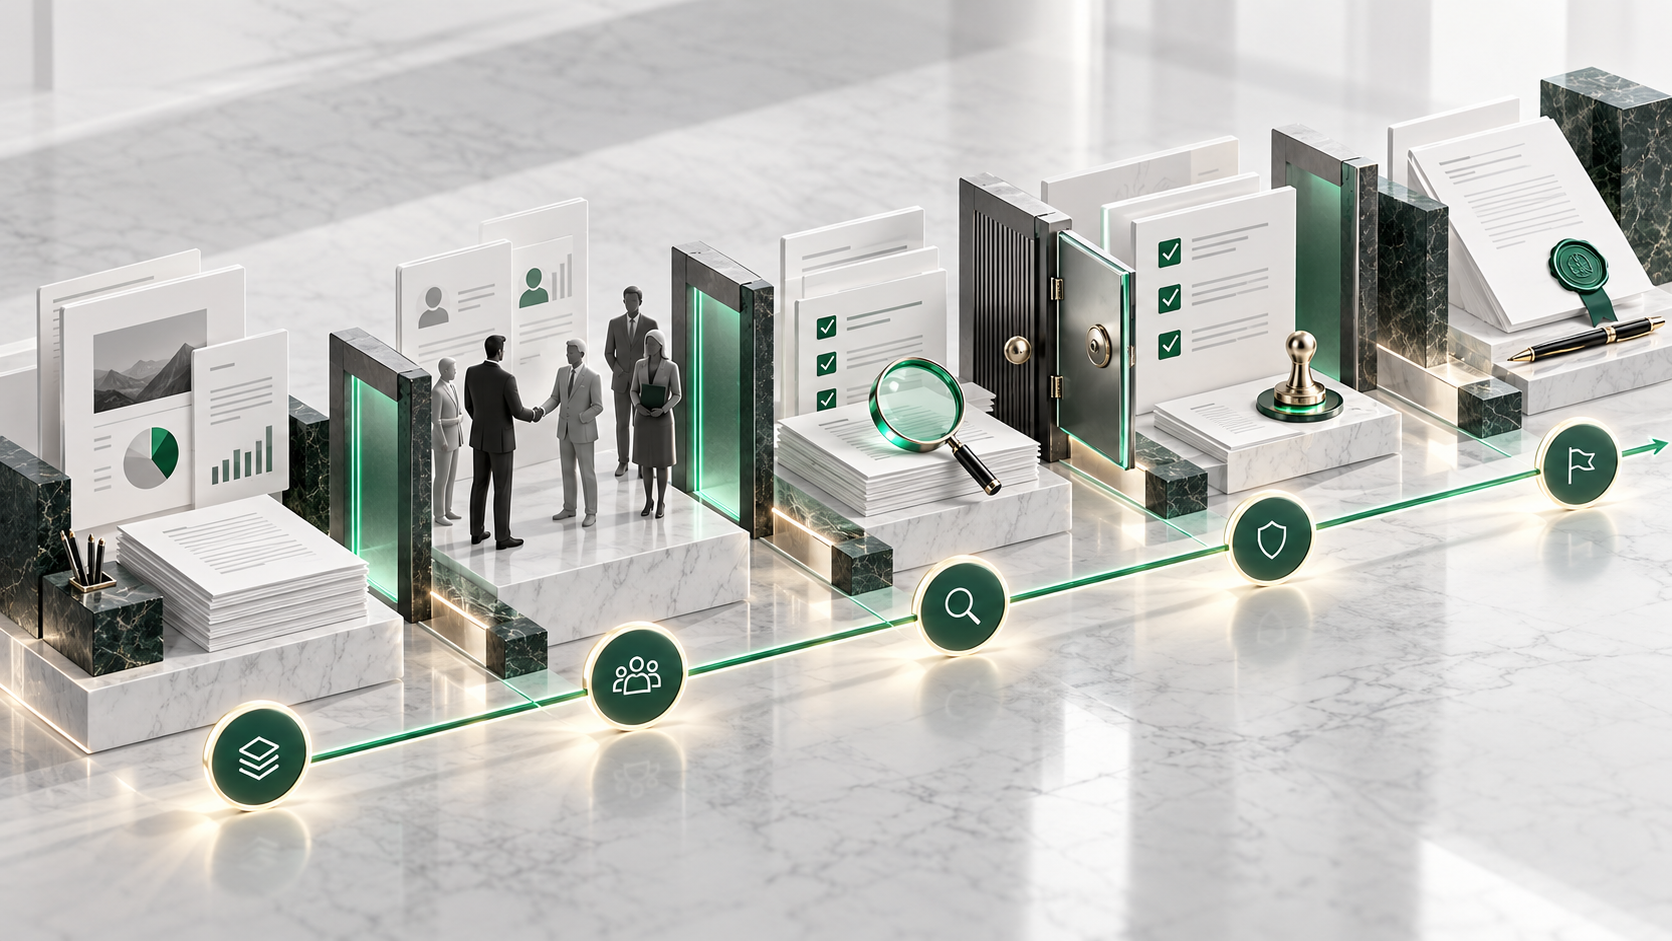
Este flujo escalonado ilustra cómo los permisos de acceso a los documentos deben ampliarse proporcionalmente al avance de la debida diligencia:
Esta memoria evita que el archivo se convierta en un repositorio heterogéneo y caótico. Un inversor estratégico puede plantear conflictos de competencia comercial; un prestamista exigirá garantías fehacientes sobre flujos de caja y covenants; un negocio en un sector regulado requerirá dictámenes de cumplimiento específicos. Todos estos condicionantes determinan los grupos de acceso y las fases de apertura de información.
Diseñe una matriz de delegación de facultades (Authority Map): establezca quién está facultado para aprobar el deck, el modelo financiero, las notas a inversores, la concesión de accesos al data room, las respuestas formales y la suscripción de acuerdos vinculantes. Mantener un ritmo ágil exige delimitaciones claras de competencia.
Fase 2: Elaborar la documentación de trabajo oficial
El conjunto documental básico suele incluir el pitch deck, el modelo económico-financiero, la tabla de capitalización (cap table), el plan de aplicación de recursos, el cuadro de mandos con métricas clave, el plan operativo y el resumen ejecutivo. Cada uno de estos materiales debe tener una única ubicación fuente y un responsable claramente identificado.
El deck y el modelo financiero deben concordar plenamente: ingresos, ritmo de consumo de tesorería (burn rate), meses de supervivencia (runway), plantilla e hitos corporativos deben reflejar los mismos períodos temporales y los mismos criterios de cálculo. Si se utiliza deliberadamente una métrica distinta en alguna sección, debe justificarse documentalmente. Mantenga un glosario de métricas para los indicadores definidos por la empresa.
Lleve un inventario documental que contemple los siguientes campos esenciales:
| Campo | Propósito |
|---|---|
| Identificador del documento | Código de referencia fijo e independiente del nombre del archivo |
| Título y versión | Denominación inequívoca y legible |
| Responsable (Owner) | Persona que responde de la veracidad de los datos |
| Revisor (Reviewer) | Persona con autoridad para validar su publicación |
| Estado | Borrador, aprobado, difundido, sustituido o firmado |
| Fecha de referencia (As-of Date) | Período contable o momento temporal que representa |
| Nivel de confidencialidad | Público autorizado y restricciones aplicables |
| Ubicación fuente | Copia matriz interna bajo control |
| Ubicación externa | Enlace seguro o ruta en el data room |
Descarte el uso de archivos adjuntos de correo electrónico como versiones oficiales. Crean duplicidades incontroladas y entorpecen enormemente cualquier rectificación posterior.
Fase 3: Separar la preparación interna de la publicación externa
El trabajo preparatorio interno requiere anotaciones, control de cambios e hipótesis preliminares. Por el contrario, la presentación a terceros exige un documento definitivo y cerrado. Compartir un mismo directorio para ambas funciones supone un riesgo muy alto de revelar notas internas, fórmulas ocultas, versiones desfasadas o metadatos confidenciales.
Habilite un espacio de trabajo restringido al equipo directivo y a sus asesores directos. Publique en el área de comunicación con inversores únicamente archivos PDF revisados o documentos con controles de visualización activos. Cuando deba modificarse un archivo, la versión revisada debe superar el proceso de validación interno antes de sustituir la copia accesible para los inversores.
Examine las hojas de cálculo para verificar que no contengan pestañas ocultas, fórmulas sin bloquear, enlaces a sistemas externos ni datos personales innecesarios. Compruebe que las presentaciones no incluyan notas del orador ni historiales de edición. Exporte y revise meticulosamente el archivo exacto que visualizará el inversor.
Fase 4: Primer contacto y divulgación controlada
La toma de contacto inicial exige un nivel de detalle sustancialmente menor que la debida diligencia formal. Un pitch deck, un resumen de empresa y material complementario previamente revisado suelen ser suficientes. Emplee enlaces protegidos en lugar de archivos adjuntos cuando la revocación de accesos, las fechas de caducidad o las métricas de lectura por usuario resulten valiosas para el proceso.
Mantenga al día un registro de seguimiento de inversores que recoja el contacto interno responsable, el estado de la interlocución, la última interacción, el material suministrado, la vigencia del acuerdo de confidencialidad y los próximos pasos. No interprete la simple apertura de un enlace como una confirmación de interés real o consentimiento. Las métricas de lectura ayudan a gestionar los tiempos, pero el criterio definitivo lo marcan las respuestas y reuniones formales.
Valore la oportunidad de exigir un acuerdo de confidencialidad (NDA) según la fase de la negociación y el perfil del inversor. Determinados fondos de capital riesgo institucionales descartan firmar acuerdos genéricos antes de confirmar su interés preliminar. Su asesoría legal debe definir la política corporativa y facilitar modelos homologados, evitando negociaciones dispersas por parte de miembros individuales del equipo.
Fase 5: Acceso cualificado a la debida diligencia activa
Cuando un inversor confirma su intención de realizar un análisis exhaustivo, habilite el acceso a un data room virtual estructurado. Los apartados habituales abarcan: gobierno corporativo, estructura de capital y rondas anteriores, estados financieros y fiscalidad, área comercial y cartera de clientes, producto y arquitectura tecnológica, propiedad intelectual, recursos humanos, litigios y cumplimiento normativo.
El acceso debe ser estrictamente progresivo. Los analistas generales deben consultar los documentos esenciales, mientras que los asesores legales o auditores técnicos acceden a los expedientes restringidos. No comparta bases de datos completas de clientes, contratos laborales nominativos ni auditorías de seguridad críticas por el mero hecho de que se haya solicitado acceso genérico al archivo.
Compruebe la experiencia de usuario externa mediante cuentas ficticias de invitado. Verifique la autenticación de usuarios, la inclusión de marcas de agua dinámicas, la búsqueda indexada, el bloqueo de descargas y la visualización correcta en dispositivos móviles. Revise periódicamente la lista de accesos vigentes y revoque sin demora los permisos a quienes no continúen en el proceso.
Fase 6: Gestión centralizada de las consultas de debida diligencia
Las preguntas de los inversores deben canalizarse a través de un único registro ordenado o del módulo Q&A del data room. Anote el inversor que formula la duda, la pregunta, el área de conocimiento, el redactor interno, el supervisor responsable, el plazo de entrega, el estado de tramitación y el documento de respaldo. No divulgue ninguna respuesta sin la correspondiente validación.
Establezca pautas claras de atención: las preguntas de orientación general pueden ser resueltas por el gestor del data room; sin embargo, cualquier afirmación sobre contabilidad, fiscalidad, derecho societario, propiedad intelectual o ciberseguridad debe contar con la supervisión obligatoria del área correspondiente. Las rectificaciones de calado deben incorporarse al documento oficial maestro y no quedar aisladas en correos electrónicos privados.
Decida caso por caso si la respuesta atañe exclusivamente al solicitante o si, por razones de equidad y transparencia, debe comunicarse a todos los inversores participantes (Parity of Information).
Fase 7: Gestión de conversaciones paralelas con inversores
Los procesos de captación de fondos rara vez avanzan de manera sincronizada. Mientras un inversor apenas analiza la presentación inicial, otro ejecuta su auditoría técnica y un tercero negocia ya los términos de la carta de intenciones (term sheet). El flujo documental debe garantizar que cada fondo consulte únicamente el nivel de información autorizado para su fase, sin tener constancia alguna de las negociaciones de las demás partes.
Establezca grupos de usuarios estancos y áreas de trabajo claramente diferenciadas. Los inversores no deben poder identificarse entre sí a través de la denominación de los archivos, las notificaciones de plataforma o los directorios de usuarios. Los borradores del acuerdo de intenciones, los repartos de la ronda y los documentos de negociación deben mantenerse en carpetas de acceso sumamente restringido.
Actualice el registro de permisos cada vez que varíe el estatus de un inversor. Un acuerdo verbal carece de valor como prueba de auditoría para justificar la apertura de datos confidenciales.
Fase 8: Negociación del acuerdo de intenciones y ejecución contractual
Cuando la operación entra en su fase contractual definitiva, el volumen y la confidencialidad de la documentación alcanzan su punto máximo. Los asesores legales intercambian los borradores del acuerdo de intenciones (term sheet), el pacto de socios, el contrato de inversión, las manifestaciones y garantías y los acuerdos de los órganos de gobierno.
Mantenga las negociaciones contractuales completamente separadas del data room de debida diligencia general. Emplee un canal legal restringido con un control riguroso de versiones. Identifique con precisión qué copia corresponde al borrador de trabajo, cuál es el texto definitivo acordado para la firma y cuál es el documento formalmente otorgado. Nunca sobreescriba un contrato firmado con un borrador de cortesía posterior.
Controle las condiciones precedentes al cierre (Conditions Precedent), el proceso de firmas, los desembolsos de fondos y las autorizaciones societarias mediante una lista de verificación formal.
Fase 9: Cierre de la operación y conciliación final
En el acto de cierre, concilie la tabla de capitalización, los libros corporativos de registro de participaciones, los contratos otorgados, las certificaciones de acuerdos y los justificantes de abono bancario. Compruebe que cada paquete de firma esté íntegro y que los compromisos complementarios (side letters) queden archivados junto a los contratos principales correspondientes.
Elabore un expediente final de cierre (Closing Set o carpeta de cierre de la transacción), concebido para la gestión ordinaria de la compañía y como antecedente para futuras rondas. Debe contener un índice exhaustivo, los contratos suscritos, las resoluciones societarias, la tabla de capitalización actualizada y las comunicaciones clave de la operación. Cancele los accesos externos a la data room según los plazos estipulados.
No conserve indefinidamente estadísticas de lectura ni datos de carácter personal sin causa justificada. Cumpla las directrices contractuales y las normativas de protección de datos aplicables respecto a la conservación documental.
Fase 10: Rendición de cuentas e informes post-cierre
La culminación de la captación de fondos inicia un nuevo ciclo en la relación con los inversores. Programe la frecuencia y los responsables de la elaboración de los informes del consejo, los boletines para socios y las cuentas trimestrales. Mantenga este flujo periódico desvinculado del data room de debida diligencia archivado.
Garantice la coherencia entre las métricas comunicadas tras el cierre y los criterios explicados durante el proceso de captación. Explique con claridad cualquier ajuste metodológico. Una disciplina informativa rigurosa allana el camino para los procesos de debida diligencia de rondas futuras.
Matriz de accesos por tipología documental
| Documento | Toma de contacto | Diligencia activa | Revisión restringida | Archivo de cierre |
|---|---|---|---|---|
| Pitch deck | Sí | Sí | Sí | Opcional |
| Métricas agregadas | Seleccionadas | Sí | Sí | Opcional |
| Cap table | Resumen | Versión oficial vigente | Desglose histórico | Versión definitiva post-cierre |
| Datos nominativos de clientes | No | Agregados | Con justificación y disociados | Conforme a contratos |
| Auditorías de seguridad | No | Resumen ejecutivo | Auditores autorizados | Según requerimiento |
| Borradores de term sheet | No | Solo partes concernidas | Solo partes concernidas | Copia formalizada |
| Contratos de inversión | No | Solo partes firmantes | Solo partes firmantes | Expediente íntegro de cierre |
Esta tabla constituye una guía referencial que los asesores legales y el equipo responsable deberán adaptar a las particularidades de la transacción.
Controles fundamentales de gobierno documental
- Una única fuente de verdad documental para cada archivo bajo control
- Aprobación expresa e identificada antes de cualquier difusión a terceros
- Comprobación de identidad de los destinatarios y configuración de permisos por grupos
- Establecimiento de fechas límite de acceso y mecanismos de revocación inmediata
- Diferenciación técnica entre permisos de lectura en pantalla y derechos de descarga
- Notificación automática a los interesados ante modificaciones documentales relevantes
- Asignación de responsabilidades en la respuesta y supervisión de preguntas de due diligence
- Lista de comprobación completa para el control de firmas y condiciones de cierre
- Archivo documental de la transacción exportable y adaptado a las políticas de conservación
Para envíos preliminares sencillos, los equipos suelen contemplar el intercambio seguro de presentaciones con SendNow con el fin de evaluar la autenticación de destinatarios, fechas límite, revocaciones e indicadores de lectura. En cambio, un proceso institucional complejo exige un data room virtual completo que incorpore roles granulares, módulo Q&A y herramientas de archivo certificadas. La herramienta debe responder a las exigencias del proceso.
Puede profundizar en estos conceptos en nuestros artículos sobre gestión de documentación para inversores, data rooms para fondos de venture capital y estructura del data room para startups.
Controles de calidad previos a la apertura de accesos
- El pitch deck y el modelo financiero utilizan exactamente las mismas cifras y horizontes temporales.
- La cap table concuerda con las escrituras públicas y los libros de registro de socios.
- Los contratos válidamente suscritos están claramente diferenciados de los borradores de trabajo.
- Las métricas corporativas incluyen sus definiciones, fuentes y fechas de cálculo.
- Los datos sensibles han sido minimizados, anonimizados o protegidos mediante restricciones de acceso.
- Se han verificado las cuentas externas de prueba con perfiles de invitado.
- El circuito de aprobación para preguntas de debida diligencia está activo y operativo.
- Los protocolos para sustituir y actualizar documentos están fijados por escrito.
- Las carpetas destinadas a la negociación legal están aisladas del repositorio general.
- Se han designado los responsables del archivo definitivo y de la revocación de accesos.
Preguntas frecuentes
¿Qué documentos resultan imprescindibles para una captación de fondos?
El conjunto depende de la fase de la compañía y del instrumento empleado. Por lo general comprende pitch deck, modelo económico-financiero, cap table, estados contables, informes de métricas, escrituras societarias, contratos mercantiles relevantes, títulos de propiedad intelectual y los contratos definitivos de inversión.
¿En qué momento debe una startup abrir su data room?
Conviene abrirlo en el momento en que un inversor formaliza su entrada en debida diligencia activa y el paquete de documentación básica está contrastado y coherente. El contacto inicial solo precisa la entrega controlada de información de síntesis.
¿Deben todos los inversores disponer del mismo nivel de acceso?
No. Los permisos deben modularse atendiendo al avance de las conversaciones, al papel de cada fondo, al carácter confidencial de los datos y a las exigencias normativas. Adopte un marco de accesos estructurado y evite excepciones arbitrarias.
¿Pueden las métricas de lectura sustituir el seguimiento directo del inversor?
No. Los análisis de actividad constatan la consulta de los archivos y ayudan a calibrar el calendario de contactos, pero de ningún modo sustituyen la interlocución directa ni las devoluciones formales de debida diligencia.
¿Cómo deben versionarse los modelos financieros?
Indique siempre en el encabezado del archivo la fecha de elaboración, el escenario analizado y el estado de revisión. Conserve internamente un único modelo operativo matriz y distribuya al exterior exclusivamente versiones aprobadas.
¿Qué destino tiene el data room una vez culminado el cierre?
Descargue el expediente documental completo de la transacción, revoque los accesos concedidos conforme a los acuerdos pactados y preserve los archivos respetando los plazos legales de custodia. La comunicación periódica ordinaria con los inversores debe articularse en un flujo separado.
¿Es aplicable este flujo de trabajo a la financiación mediante deuda?
Los principios operativos fundamentales son idénticos. Sin embargo, los acreedores requerirán información orientada a la solvencia: previsiones de tesorería detalladas, inventario de garantías, historial crediticio, covenants y proyecciones en escenarios de estrés.
Fuentes y referencias de verificación
- SEC: Elementos esenciales de la captación de capital
- NVCA: Modelos estandarizados de documentación legal
- NIST SP 800-53 Rev. 5
- UK ICO: Protección de datos desde el diseño y por defecto
Fuentes revisadas el 3 de octubre de 2026. Solicite siempre asesoramiento legal, fiscal, contable y financiero adecuado a las particularidades de su operación.
Related Guides & Research
Recommended next reading for deal teams and transaction leaders.
Build a Fundraising Investor Q&A Workflow
Build a Q&A workflow that keeps investor questions organised, answers consistent and the data room audit trail clean.
LP DDQ Document Workflow: Answers, Evidence, and Approvals
Build an LP DDQ workflow with an approved answer library, evidence registry, subject-matter owners, version control, confidentiality tiers, and audit-ready delivery.
How to Redact Fundraising Data Room Documents
Redact investor diligence files without leaving recoverable text, breaking context or hiding information the reviewer needs.