Workflow documentaire de la levée de fonds : de la préparation au closing
Mettez en place un flux documentaire rigoureux pour votre levée de fonds : préparation, prospection d'investisseurs, due diligence, approbations, closing et archivage.
On this page (22 sections)▼
Workflow documentaire de la levée de fonds : de la préparation au closing
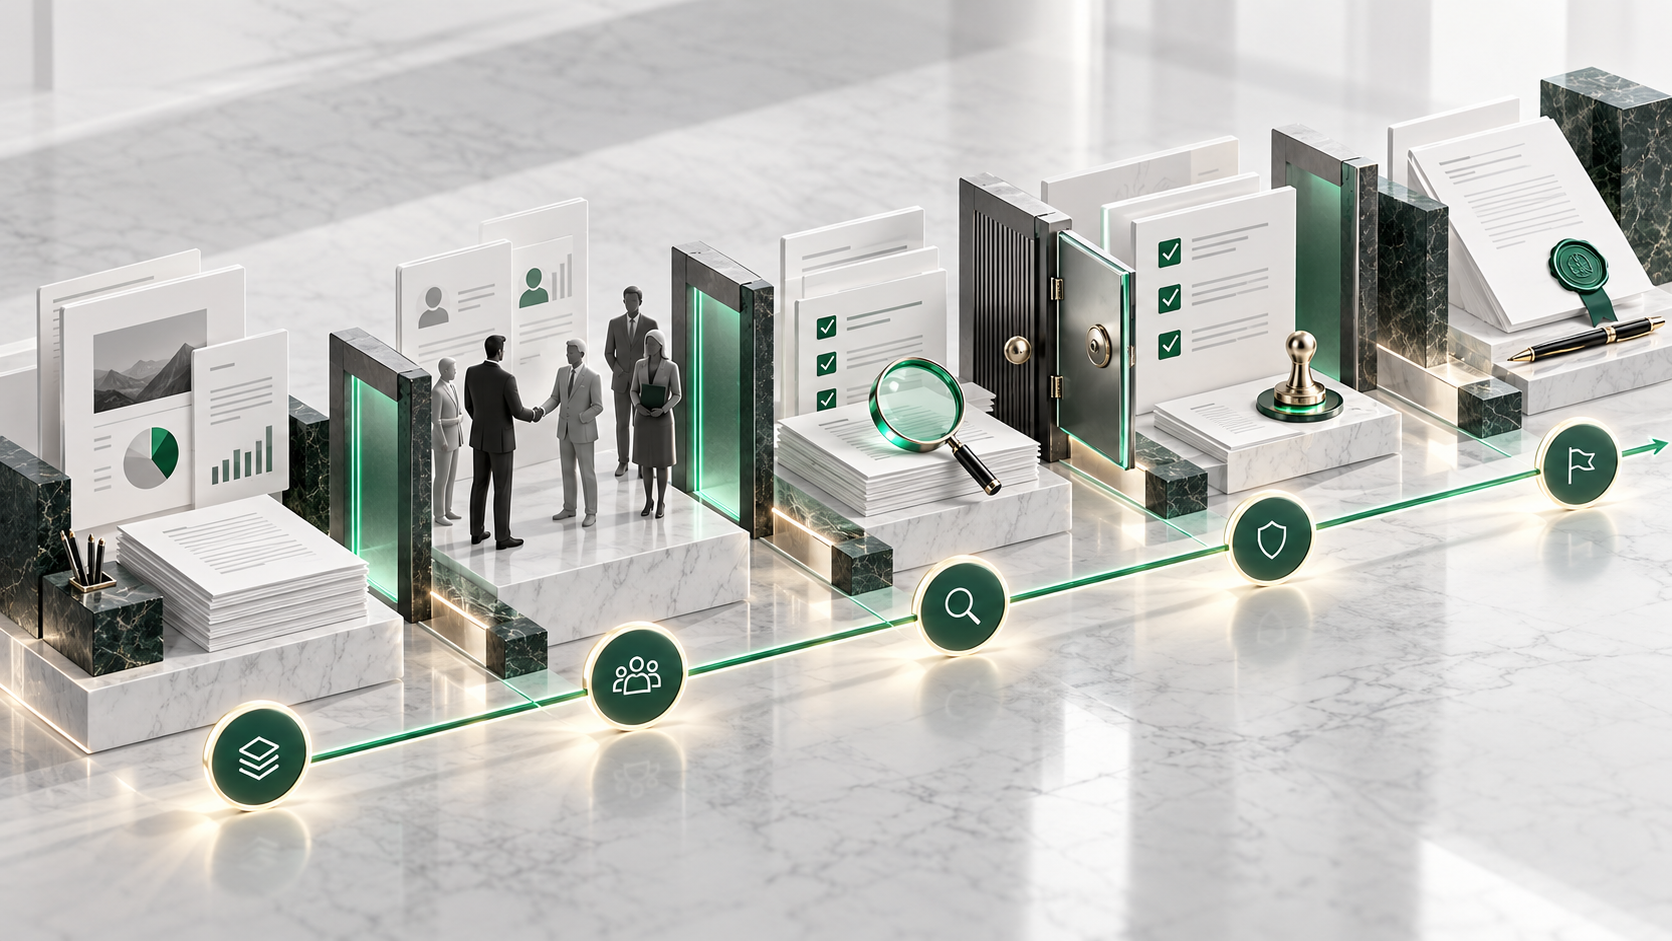
Un workflow documentaire rigoureux encadre la création, la validation, le partage, la mise à jour et la conservation des documents financiers et juridiques depuis la phase de cadrage jusqu'au closing. Il relie de façon cohérente le pitch deck, le modèle financier, la liste des investisseurs cibles, la data room d'audit, les échanges de questions-réponses (Q&A), les actes juridiques et le registre corporatif définitif. Sans processus formalisé, les équipes communiquent fréquemment des chiffres contradictoires, perdent le contrôle des autorisations d'accès et dispersent les actes signés au fil de chaînes d'e-mails.
Ce workflow doit s'adapter à la typologie de l'opération : un tour d'amorçage (Seed), un financement de croissance (Growth), une dette privée ou la levée d'un véhicule d'investissement impliquent des intervenants et des obligations réglementaires distincts. Pour autant, les principes directeurs demeurent constants : établir des documents de référence incontestables (Source of Truth), échelonner la divulgation des données, authentifier chaque destinataire, consigner les modifications substantielles et archiver le dossier complet de manière pérenne.
Cet article propose un cadre méthodologique opérationnel et ne constitue en aucun cas un conseil juridique, financier ou fiscal. Faites-vous accompagner par des professionnels qualifiés pour chaque opération.
En résumé
Structurez l'opération en six étapes séquentielles : préparation interne, prospection autorisée, qualification de l'intérêt, due diligence active, exécution juridique et archivage de clôture. Attribuez à chaque document un responsable (Owner), un approbateur (Reviewer), un statut de validation, un niveau de confidentialité et un emplacement source unique. Ne mélangez jamais dans un même dossier non contrôlé les versions de travail internes et les documents diffusés aux investisseurs.
Étape 1 : Définir le cadre de l'opération et le périmètre d'information
Avant d'élaborer un pitch deck ou d'ouvrir une data room, rédigez une note de cadrage synthétique d'une page. Celle-ci doit préciser l'instrument financier envisagé, le montant recherché, le profil des investisseurs ciblés, les juridictions applicables, le calendrier prévisionnel, les décideurs internes et les conseils juridiques mandatés. Elle doit également identifier les informations sensibles ne pouvant être divulguées sans autorisation spéciale préalable.
Ce workflow gradué illustre comment les droits d'accès aux documents doivent s'élargir proportionnellement à l'avancement de la due diligence :
Cette note évite que le fonds documentaire ne devienne une collection désordonnée. Un investisseur stratégique soulève des enjeux de concurrence directe ; un prêteur exige des garanties tangibles sur les flux de trésorerie et les covenants ; une activité régulée requiert des avis de conformité spécialisés. Ces critères déterminent immédiatement les groupes d'utilisateurs et les étapes de divulgation.
Établissez une grille formelle des pouvoirs d'approbation (Authority Map) : déterminez qui est habilité à valider le pitch deck, le modèle financier, les messages aux investisseurs, l'ouverture des accès data room, les réponses juridiques et la signature des contrats. Même dans une opération rapide, la clarté des délégations est primordiale.
Étape 2 : Créer les documents de travail de référence
Le socle documentaire de base comprend le pitch deck, le modèle financier, la table de capitalisation, le plan d'affectation des fonds, les indicateurs clés (KPI), le plan opérationnel et le résumé exécutif. Chaque pièce doit disposer d'un emplacement source exclusif et d'un responsable désigné.
Le pitch deck et le modèle financier doivent être en parfaite adéquation : le chiffre d'affaires, le burn rate, le runway, les effectifs et les jalons doivent reposer sur des périodes et des définitions rigoureusement identiques. Toute différence méthodologique doit être explicitée dans une note de bas de page. Tenez un dictionnaire des métriques pour les indicateurs propres à l'entreprise.
Tenez un registre documentaire comprenant les champs suivants :
| Champ | Objectif |
|---|---|
| Identifiant du document | Référence unique et permanente indépendante du nom de fichier |
| Titre et version | Identification claire et lisible |
| Responsable (Owner) | Personne garante de l'exactitude des informations |
| Approbateur (Reviewer) | Personne habilitée à autoriser la diffusion externe |
| Statut | Brouillon, approuvé, diffusé, remplacé ou signé |
| Date d'arrêté (As-of Date) | Période ou date de clôture représentée |
| Niveau de confidentialité | Destinataires autorisés et restrictions d'usage |
| Emplacement source | Copie maîtresse interne |
| Emplacement externe | Lien sécurisé ou répertoire dans la data room |
Bannissez l'utilisation des pièces jointes par e-mail en guise de version de référence. Elles multiplient les copies incontrôlées et rendent les rectifications ultérieures extrêmement complexes.
Étape 3 : Isoler la préparation interne de la publication externe
La collaboration interne implique des annotations, des suivis de modifications et des hypothèses provisoires. À l'opposé, la communication avec les investisseurs requiert une version finalisée et figée. Réunir ces deux dimensions dans un même espace expose l'entreprise au risque majeur de dévoiler des commentaires internes, des formules masquées, d'anciennes versions ou des métadonnées confidentielles.
Aménagez un espace préparatoire réservé aux fondateurs et aux conseils mandatés. Ne publiez dans la zone de partage que des fichiers PDF validés ou des documents strictement contrôlés. Dès qu'un document est actualisé, la nouvelle version doit franchir le circuit de validation interne avant d'écraser la version mise à disposition des tiers.
Examinez attentivement les feuilles de calcul pour supprimer les onglets masqués, les formules résiduelles, les liaisons externes et les données personnelles. Nettoyez les présentations de leurs notes de bas de page et métadonnées. Contrôlez scrupuleusement la version exacte qui sera consultée ou téléchargée par l'investisseur.
Étape 4 : Prospection initiale et diffusion contrôlée
Le premier contact avec les investisseurs exige un niveau de détail bien inférieur à celui de la due diligence approfondie. Un pitch deck, un résumé synthétique et des fiches produits validées suffisent généralement. Privilégiez l'envoi de liens sécurisés avec contrôle des accès plutôt que des pièces jointes, dès lors que la révocation, l'expiration ou l'analyse du temps de lecture par page s'avèrent utiles.
Tenez à jour un registre des contacts investisseurs recensant le référent interne, le statut des discussions, la date du dernier contact, les pièces transmises, l'accord de confidentialité éventuel et l'étape suivante. Ne considérez pas la simple ouverture d'un lien comme une marque d'intérêt ou un accord tacite. Les outils d'analyse de lecture aident à piloter les relances, mais les échanges formels restent le seul indicateur de décision.
Analysez l'opportunité d'un accord de confidentialité (NDA) selon la maturité du tour et le type d'investisseur. De nombreux fonds de capital-risque refusent de signer des NDA avant un premier examen d'intérêt. Vos avocats doivent définir une politique claire et fournir des modèles types, évitant ainsi des négociations disparates menées par différents membres de l'équipe.
Étape 5 : Accès qualifié à la due diligence active
Lorsqu'un investisseur s'engage dans une vérification approfondie, donnez-lui accès à une data room structurée. Les sections classiques regroupent : gouvernance corporative, capitalisation et financements antérieurs, comptabilité et fiscalité, commercial et contrats clients, produit et architecture technique, propriété intellectuelle, ressources humaines, contentieux et conformité.
L'accès doit être strictement échelonné. Les analystes généralistes ont accès aux éléments fondamentaux, tandis que les avocats et auditeurs spécialisés accèdent aux dossiers sensibles. Ne divulguez pas des données nominatives sur les clients, des contrats de travail individuels ou des protocoles de sécurité détaillés au seul motif qu'une demande d'accès global a été formulée.
Testez les autorisations à l'aide de profils invités fictifs. Validez l'authentification, les filigranes dynamiques, la recherche textuelle, les restrictions de téléchargement et la consultation sur smartphone. Auditez périodiquement les accès actifs et révoquez promptement les droits des parties qui quittent le processus.
Étape 6 : Centraliser et piloter les questions de due diligence
Les questions des investisseurs doivent être centralisées dans un registre dédié ou via le module Q&A de la data room. Consignez l'investisseur émetteur, la question, la thématique, le rédacteur interne, le validateur, l'échéance de réponse, le statut et les pièces justificatives associées. Aucune réponse ne doit être transmise sans validation préalable.
Établissez des règles d'arbitrage : l'administrateur de la data room répond aux questions d'orientation ; en revanche, les assertions financières, juridiques, fiscales ou technologiques exigent impérativement l'approbation du référent concerné. Toute correction matérielle doit être répercutée dans le document source, et non dissimulée dans un simple échange d'e-mails.
Déterminez si la réponse doit demeurer privée ou être communiquée à l'ensemble des investisseurs en lice au nom de l'équité de traitement (Parity of Information).
Étape 7 : Gérer les discussions parallèles en toute confidentialité
Les négociations de levée de fonds progressent rarement au même rythme. Pendant qu'un fonds étudie encore le pitch deck, un autre mène son audit technique et un tiers négocie la lettre d'intention. Le workflow documentaire doit garantir que chaque contrepartie accède aux éléments correspondant à son état d'avancement, sans jamais avoir connaissance des échanges menés avec les autres candidats.
Utilisez des groupes d'utilisateurs étanches et des espaces de travail cloisonnés. Les investisseurs ne doivent en aucun cas pouvoir s'identifier mutuellement via la nomenclature des fichiers, les alertes par e-mail ou les répertoires d'utilisateurs. Les projets de term sheet, les discussions sur la répartition du tour et les échanges tarifaires doivent être confinés dans des dossiers ultra-sécurisés.
Mettez à jour le registre d'accès à chaque évolution. Un accord verbal ne constitue pas une trace d'audit suffisante pour justifier l'ouverture de dossiers confidentiels.
Étape 8 : Négociation de la lettre d'intention et exécution juridique
Lorsque l'investissement entre dans sa phase contractuelle, le volume et la sensibilité des pièces augmentent considérablement. Les conseils juridiques échangent les projets de term sheet, de pacte d'actionnaires, de protocole d'investissement, de déclarations et garanties, ainsi que les décisions d'organes sociaux.
Séparez distinctement les projets d'accords contractuels du reste de la data room d'audit. Utilisez un canal juridique sécurisé avec un suivi rigoureux des versions. Identifiez formellement la version de travail, la version finale pour signature (agreed form) et la version définitivement signée. N'écrasez jamais un document paraphé par une version ultérieure non engageante.
Suivez précisément les conditions préalables au closing (Conditions Precedent), le recueil des signatures, les ordres de virement et les résolutions d'assemblée à l'aide d'une checklist détaillée.
Étape 9 : Closing et réconciliation finale
Au moment du closing, réconciliez la table de capitalisation, les registres de titres, les actes signés, les autorisations sociétaires et les justificatifs de réception des fonds. Vérifiez que chaque liasse de signature est complète et que les lettres d'engagement particulières (side letters) sont archivées avec les actes principaux.
Constituez une archive définitive de clôture (Closing Set ou bible de closing) destinée à la gouvernance future et aux audits des tours suivants. Elle doit comporter un sommaire exhaustif, les contrats signés, les extraits de registres, la table de capitalisation actualisée et les communications clés avec les investisseurs. Clôturez les accès externes de la data room conformément au calendrier convenu.
Ne conservez pas indéfiniment les historiques de navigation ou les données personnelles sans motif légitime. Appliquez les règles contractuelles et les exigences du RGPD relatives à la conservation des données.
Étape 10 : Reporting récurrent post-closing
La clôture de la levée de fonds marque le point de départ d'un nouveau cycle de communication financière. Fixez le calendrier et les responsables de l'élaboration des comités de direction, des lettres d'information aux associés et des reportings trimestriels. Isolez ce reporting récurrent de la data room de closing archivée.
Maintenez une parfaite continuité méthodologique entre les indicateurs communiqués après le tour et ceux utilisés lors des présentations d'investissement. Explicitez tout changement de mode de calcul. Une rigueur de reporting constante facilite grandement les audits des levées futures.
Modèle de droits d'accès par typologie de document
| Document | Prise de contact | Due diligence active | Audit approfondi | Archive de closing |
|---|---|---|---|---|
| Pitch deck | Oui | Oui | Oui | Optionnel |
| Métriques synthétiques | Sélection | Oui | Oui | Optionnel |
| Table de capitalisation | Synthèse | Version courante | Historique détaillé | Version définitive post-closing |
| Contrats clients nominatifs | Non | Synthèse agrégée | Justifiée et caviardée | Selon obligations légales |
| Rapports de sécurité (SOC 2) | Non | Synthèse générale | Auditeurs habilités | Selon besoins |
| Projets de term sheet | Non | Parties concernées uniquement | Parties concernées uniquement | Exemplaire signé |
| Protocoles d'investissement | Non | Parties concernées uniquement | Parties concernées uniquement | Dossier complet de closing |
Cette matrice est donnée à titre indicatif et doit être ajustée par les conseils juridiques selon le profil de la transaction.
Les contrôles fondamentaux au-delà du choix de la plateforme
- Une source d'information unique pour chaque document sous contrôle
- Une validation formelle avant toute communication à des tiers
- L'authentification vérifiée des destinataires et des droits par groupes
- Des dates d'expiration et la possibilité de révocation immédiate des droits
- La distinction stricte entre droit de consultation simple et droit de téléchargement
- Des notifications automatisées en cas de mise à jour majeure d'un document
- Un processus encadré de traitement et de validation des réponses Q&A
- Une checklist rigoureuse des signatures et des conditions suspensives
- Un dossier d'archive exportable et conforme aux politiques de conservation
Pour une prise de contact légère, certaines équipes explorent le partage sécurisé de présentations avec SendNow afin de tester la vérification des destinataires, l'expiration et les métriques de lecture. Une opération institutionnelle plus complexe exige une véritable data room virtuelle dotée de droits granulaires, d'un module Q&A et d'outils d'archivage certifiés. Le choix de l'outil doit découler de vos exigences de gouvernance.
Pour approfondir ces thématiques, consultez nos guides sur la gestion des documents investisseurs, les data rooms pour fonds de capital-risque et la structuration d'une data room pour startup.
Contrôles qualité préalables à l'ouverture des accès
- Le pitch deck et le modèle financier reposent sur les mêmes chiffres validés et les mêmes périodes.
- La table de capitalisation est parfaitement réconciliée avec les statuts et les registres de mouvements de titres.
- Les contrats définitifs signés sont clairement distingués des projets de travail.
- Les indicateurs sont accompagnés de leurs définitions, sources et dates de référence.
- Les données personnelles ou sensibles sont caviardées ou restreintes.
- Les profils invités externes ont été testés avec succès via des comptes témoins.
- Le circuit de validation des réponses Q&A est opérationnel.
- Les protocoles de mise à jour et de remplacement des fichiers sont documentés.
- L'espace de négociation juridique est isolé de la data room générale.
- Les personnes responsables de l'archivage final et de la révocation des accès sont nommément désignées.
Foire aux questions
Quels documents sont indispensables pour lever des fonds ?
Le dossier dépend du stade de développement et de l'instrument financier. Il regroupe généralement le pitch deck, le business plan / modèle financier, la cap table, les états financiers, les rapports de métriques, les documents statutaires, les contrats commerciaux clés, les titres de propriété intellectuelle et les contrats d'investissement.
À quel moment précis une startup doit-elle ouvrir sa data room ?
Ouvrez la data room dès qu'un investisseur franchit le cap de la due diligence active et que votre premier jeu de documents validés est cohérent. La phase de prospection initiale ne requiert que la diffusion ciblée de quelques pièces maîtresses.
Tous les investisseurs doivent-ils bénéficier des mêmes droits d'accès ?
Non. Les droits varient selon le niveau de maturité des échanges, le rôle de l'investisseur, la sensibilité des données et le cadre réglementaire. Appliquez une grille de droits standardisée et évitez les exceptions arbitraires.
Les analyses de consultation peuvent-elles se substituer aux relances investisseurs ?
Non. Les statistiques confirment l'ouverture des documents et aident à optimiser le timing des échanges, mais ne remplacent jamais les entretiens directs et les retours formels d'audit.
Comment gérer les versions successives d'un modèle financier ?
Mentionnez clairement la date, l'hypothèse de scénario et le statut dans l'intitulé du fichier. Ne conservez qu'un seul modèle source en interne et ne partagez que des versions préalablement vérifiées.
Que devient la data room une fois le closing terminé ?
Exportez l'archive complète de la transaction, révoquez les accès externes conformément aux accords et appliquez les durées légales de conservation. La communication post-closing avec les associés doit faire l'objet d'un flux distinct.
Cette méthodologie est-elle transposable à une levée de dette ?
Les principes généraux s'appliquent parfaitement. Toutefois, les établissements prêteurs exigeront des justificatifs axés sur la solvabilité : prévisionnels de cash-flow rigides, inventaire des sûretés et garanties, historique d'endettement, ratios financiers (covenants) et scénarios de stress.
Sources et références de vérification
- SEC : Principes fondamentaux de la levée de capitaux
- NVCA : Modèles de documents juridiques de référence
- NIST SP 800-53 Rev. 5
- UK ICO : Protection des données dès la conception et par défaut
Sources vérifiées le 3 octobre 2026. Sollicitez toujours des avis juridiques, fiscaux et financiers adaptés aux spécificités de votre transaction.
Related Guides & Research
Recommended next reading for deal teams and transaction leaders.
Build a Fundraising Investor Q&A Workflow
Build a Q&A workflow that keeps investor questions organised, answers consistent and the data room audit trail clean.
LP DDQ Document Workflow: Answers, Evidence, and Approvals
Build an LP DDQ workflow with an approved answer library, evidence registry, subject-matter owners, version control, confidentiality tiers, and audit-ready delivery.
How to Redact Fundraising Data Room Documents
Redact investor diligence files without leaving recoverable text, breaking context or hiding information the reviewer needs.