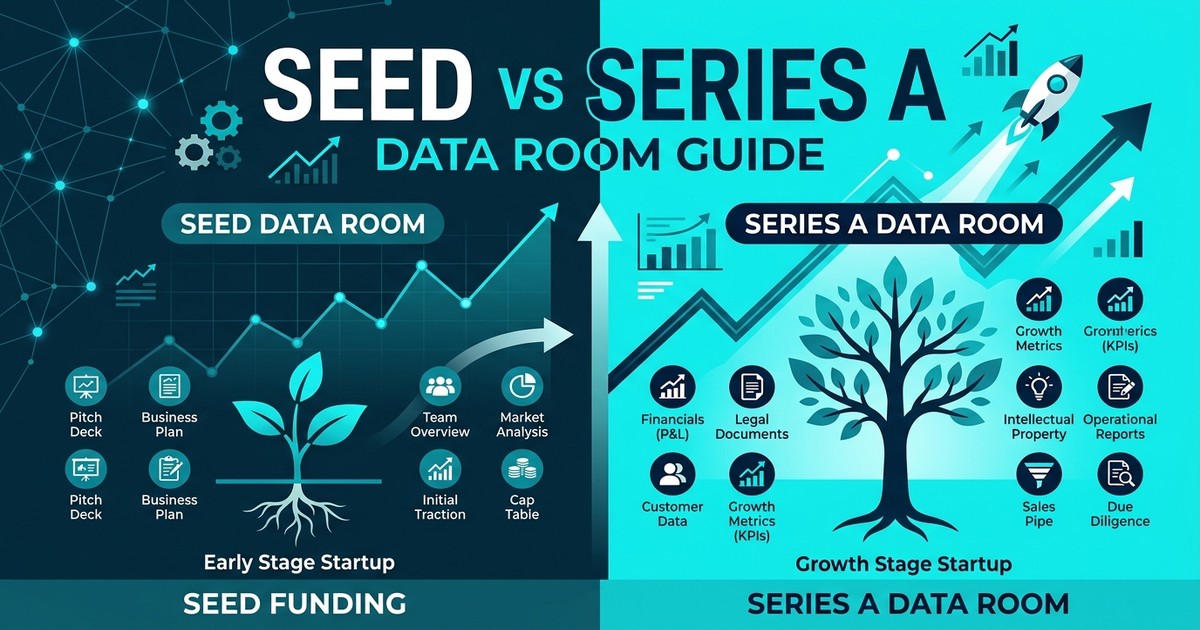
Unterschiede zwischen Seed- und Series-A-Datenraum
On this page (22 sections)▼
Zuletzt verifiziert: 21. September 2026
Redaktioneller Hinweis: VDR Directory bewertet Anbieter anhand veröffentlichter Kriterien und primärer Quellenbelege. SendNow unterhält eine geschäftliche Beziehung zu dieser Publikation; dies garantiert jedoch keine bestimmte Platzierung im Ranking.
Die Dokumentation, die für eine Seed-Runde verlangt wird, und die Unterlagen, die Investoren in einer Series-A-Runde erwarten, unterscheiden sich grundlegend in Umfang, finanziellem Detaillierungsgrad und gesellschaftsrechtlicher Strenge. Zu verstehen, wie sich die Anforderungen der Due Diligence zwischen diesen Finanzierungsphasen weiterentwickeln, ermöglicht es Gründerteams, ihre Datenräume vorausschauend aufzubauen, anstatt nach Erhalt eines Term Sheets unter erheblichem Zeitdruck Dokumente zusammenzusuchen.
Dieser Leitfaden beschreibt die konkreten Dokumentationsanforderungen beider Phasen, erläutert die wesentlichen Übergänge und analysiert typische operative Versäumnisse, die bei der Wagniskapitalprüfung auftreten.
Zentrale operative Unterschiede zwischen den Phasen
Frühphasen-Investoren (Business Angels und Pre-Seed-Fonds) bewerten vor allem das Gründerteam, die bisherige Umsetzungsgeschwindigkeit, erste Produktvalidierungen und das Marktpotenzial. Die Due Diligence konzentriert sich in diesem Stadium auf die formelle Unternehmensgründung, einen aufgeräumten Cap Table und den lückenlosen Nachweis der Rechte am geistigen Eigentum (IP).
Institutionelle Series-A-Investoren hingegen prüfen skalierbare Wachstumsmetriken, Unit Economics und die Reife der Corporate Governance. Da das Investitionsvolumen in der Series A deutlich ansteigt, führen institutionelle VC-Fonds vor dem Vollzug eine tiefgreifende buchhalterische, juristische und operative Prüfung durch.
| Dimension der Due Diligence | Seed-Finanzierungsphase | Series-A-Finanzierungsphase |
|---|---|---|
| Kapitalstruktur | Wandeldarlehen oder SAFEs üblich | Bepreiste Eigenkapitalrunde (Preferred Equity) |
| Investorenprofil | Business Angels, Syndikate, Micro-VC-Fonds | Institutionelle VC-Fonds mit eigenen Analyseteams |
| Prüfungsschwerpunkt | Gesellschaftsgründung, zentrale IP-Abtretung | Finanzprüfungen, Großkundenverträge, Governance |
| Prüfungsdauer | Tage bis wenige Wochen | Mehrere Wochen bis Monate |
| Führungsstruktur | Gründergeführt / informeller Beirat | Formalisierter Beirat / Aufsichtsrat mit Beobachtern |
Strukturierung des Seed-Datenraums
In der Seed-Phase dient der Datenraum primär als Verifikationsnachweis dafür, dass das Unternehmen ordnungsgemäß gegründet wurde und sämtliche Schutzrechte vollständig bei der Gesellschaft liegen.
1. Gesellschaftsrechtliche Gründung
- Gründungsurkunde & Satzung: Beglaubigter Gesellschaftsvertrag nebst Handelsregisterauszug (bzw. Certificate of Incorporation beim Delaware Secretary of State) inklusive aller bisherigen Satzungsänderungen.
- Geschäftsordnung: Gültige Geschäftsordnung für die Geschäftsführung und Gesellschafterbeschlüsse.
- Gründungsbeschlüsse: Notarielle Gründungsbeschlüsse und Gesellschafterlisten zur Bestellung der Organe.
2. Gesellschafterstruktur und Kapitalisierungshistorie
- Cap Table (Beteiligungsspiegel): Aufgeräumter Cap Table, der Gründeranteile, genehmigtes Kapital, Mitarbeiter-Beteiligungspools (ESOP/VSOP) sowie ausstehende Wandeldarlehen oder SAFEs darstellt. Die NVCA Model Legal Documents bieten internationale Standardvorlagen für venture-rechtliche Instrumente.
- Gezeichnete Wandelinstrumente: Vollständig unterzeichnete Exemplare aller Wandeldarlehensverträge, SAFEs und Nebenabreden (Side Letters).
- Mitarbeiterbeteiligungsprogramm: Beschlossene Optionspläne, Muster-Optionsvereinbarungen und Zuteilungsbescheide.
3. Übertragung des geistigen Eigentums (Zentraler Prüfbereich)
Fehlende oder mangelhafte IP-Abtretungserklärungen stellen in frühen Runden den häufigsten Engpass in der Due Diligence dar.
- Rechteabtretungsverträge (PIIAs): Unterzeichnete Verträge über die Abtretung von Erfindungen und Schutzrechten (Proprietary Information and Inventions Assignment Agreements) für ausnahmslos alle Gründer, Angestellten und externen Entwickler.
- Operativer Hintergrund: Hat ein früherer Entwickler oder Freelancer Code oder Hardware-Designs beigetragen, ohne eine verbindliche Rechteübertragung an die Gesellschaft zu unterzeichnen, fehlt dem Unternehmen der unanfechtbare Eigentumsnachweis an seinen Kernwerten. Investoren fordern vor dem Closing stets die nachträgliche Heilung dieser Verträge.
4. Finanzberichte der Frühphase
Seed-Investoren begutachten die finanzielle Entwicklung meist anhand einfacher Einnahmen-Überschuss-Rechnungen und Cashflow-Planungen.
- Zahlungsbasierte Gewinn- und Verlustrechnung: Einfache monatliche Einnahmen- und Ausgabenberichte aus der Buchhaltungssoftware.
- Runway- & Burn-Rate-Planung: Zukunftsgerichtetes Finanzmodell mit monatlicher Cash-Burn-Rate, Rohertragsmargen und verbleibender Liquiditätsreichweite (Runway).
- Kontoauszüge: Aktuelle Geschäftskontoauszüge zur Verifikation des vorhandenen Kassenbestands.
5. Produkt- und Präsentationsunterlagen
- Investoren-Pitch-Deck: Aktuelles Präsentationsdeck, das Marktchancen, Problemstellung und bisherige Traktion zusammenfasst.
- Produktarchitektur & Demos: Systemarchitekturdiagramme, Produkt-Roadmaps oder aufgezeichnete Videodemonstrationen.
Strukturierung des Series-A-Datenraums
Der Übergang zur Series A erfordert deutlich umfassendere Unterlagen, da institutionelle Lead-Investoren und spezialisierte Anwaltskanzleien strenge Prüfstandards anlegen.
1. Periodengerechte Buchführung (Accrual Accounting) und Finanzmodellierung
Series-A-Investoren analysieren Geschäftszahlen auf Basis periodengerechter Rechnungslegung (Accrual Accounting / GAAP / IFRS / HGB) statt einfacher Kassenbuchhaltungs-Exporte.
- Periodengerechte Jahres- und Monatsabschlüsse: Vollständige Bilanzen, GuVs und Kapitalflussrechnungen über die letzten 12 bis 24 Monate. Zwar verlangen internationale Fonds meist GAAP- oder IFRS-Konformität, doch nutzen mittelständische Unternehmen alternativ Rahmenwerke wie das AICPA Financial Reporting Framework for SMEs.
- Integriertes Finanzmodell: Voll funktionsfähiges, dynamisches Drei-Statement-Finanzmodell im nativen Tabellenformat, damit Analysten Berechnungsformeln und Sensitivitätsszenarien eigenständig nachprüfen können.
- Unit Economics & SaaS-Kohortenanalysen: Detaillierte Kohortenberichte zur Auswertung von Kundengewinnungskosten (CAC), Kundenlebenszeitwert (LTV), Amortisationsdauer, MRR, ARR und Net Revenue Retention (NRR).
2. Corporate Governance und Rechtsdokumentation
Series-A-Finanzierungen sind bepreiste Eigenkapitalrunden mit Vorzugsaktien (Preferred Equity) und der formellen Etablierung von Beiratsstrukturen.
- Protokolle und Beschlüsse: Vollständige, chronologische Sammlung aller Beirats- und Gesellschafterbeschlüsse sowie schriftlicher Umlaufbeschlüsse (UWCs) bezüglich Optionszuteilungen, Personalentscheidungen und wesentlicher Verträge.
- Unabhängige 409A-Unternehmensbewertungen: Formelle Bewertungsgutachten zur Festlegung des fairen Marktwerts von Mitarbeiteraktienoptionen nach IRS Section 409A. Eine Zuteilung unter Verkehrswert birgt erhebliche steuerliche Strafen für Optionsinhaber; ein qualifiziertes Gutachten schafft Rechtssicherheit.
- Voll verwässertes Verwässerungsmodell: Cap-Table-Modellierung, welche die rechnerische Umwandlung von Wandeldarlehen, Bewertungsobergrenzen und die Erweiterung des Mitarbeiter-Optionspools vor der Runde simuliert.
3. Kommerzielle Verträge und Kundenprüfung
- Kunden-Rahmenverträge (MSAs): Unterzeichnete Verträge der wichtigsten Kunden. Investoren analysieren Sonderkündigungsrechte, individuelle SLA-Verpflichtungen, unbegrenzte Haftungsklauseln und Meistbegünstigungsklauseln (Most Favored Nation / MFN).
- Lieferanten- & Infrastrukturverträge: Verträge mit Cloud-Hostern, API-Anbietern und wesentlichen Zulieferern zur Beurteilung von Abhängigkeiten.
4. Personalwesen und regulatorische Compliance
- Mitarbeiterübersicht (Employee Census): Anonymisierte Aufstellung aller Angestellten mit Stellenbezeichnung, Eintrittsdatum, Gehaltsstufen und Vesting-Plänen.
- Dienstleisterverträge: Verträge mit freien Mitarbeitern und Agenturen zur Prüfung von Scheinselbstständigkeitsrisiken.
- Open-Source-Software-Audit: Untersuchung externer Software-Bibliotheken zur Identifikation von Copyleft-Lizenzen (wie GPL v3 oder AGPL), die proprietären Code gefährden könnten.
- Datenschutz & Informationssicherheit: Veröffentlichte Datenschutzerklärungen, Auftragsverarbeitungsverträge (AVVs nach DSGVO) und Sicherheitsaudits (z. B. SOC-2-Zertifizierungen).
5. Technische Architektur und Sicherheitsstandards
Institutionelle Lead-Investoren in Technologieunternehmen führen regelmäßig eine dedizierte technische Due Diligence durch:
- Systemarchitektur-Diagramme: Schemata der Cloud-Infrastruktur (AWS, GCP, Azure), Datenbank-Cluster, Microservices und Schnittstellen (APIs).
- Sicherheitsrichtlinien: Schriftliche Informationssicherheitsrichtlinien (WISP), Notfallhandbücher (Incident Response) und SOC-2-Berichte (Typ I oder Typ II).
- Disaster-Recovery-Konzepte: Definierte RPO- (Recovery Point Objective) und RTO-Ziele (Recovery Time Objective) nebst automatisierten Backup-Plänen und Failover-Tests.
6. Cap-Table-Rekonziliation und Verwässerungs-Wasserfall
Ein fehlerfreier Cap Table ist die Grundvoraussetzung für jede bepreiste Series-A-Runde. Lead-Investoren fordern eine lückenlose Abstimmung aller historischen Anteilsausgaben:
- Pro-Forma-Verwässerungsmodell: Mathematische Modellierung, wie Wandeldarlehen, SAFEs, Pool-Aufstockungen und neues Series-A-Vorzugskapital die Beteiligungsquoten der Gründer und Altinvestoren verändern.
- Umwandlungsmechanik von Wandeldarlehen: Transparente Berechnungen darüber, ob Wandlungen pre-money oder post-money erfolgen, unter Anwendung vertraglicher Caps und Discounts gemäß den Leitlinien der NVCA Model Legal Documents.
- Beschlussdokumentation aller Anteilsausgaben: Vollständig gezeichnete Anteilsübertragungs- und Zeichnungsverträge, Notarbeschlüsse und elektronische Cap-Table-Verzeichnisse für jede Anteilsausgabe seit Gründung.
Vergleichsmatrix: Der Übergang von Seed zu Series A
| Prüfungsbereich | Seed-Standard | Series-A-Anforderung | Operative Umstellungsaufgabe |
|---|---|---|---|
| Rechnungswesen | Einnahmen-Ausgaben-Rechnung | Periodengerechte Rechnungslegung | Umstellung auf professionelle Finanzbuchhaltung |
| Cap-Table-Verwaltung | Einfache Tabellenkalkulation | Voll verwässertes Umwandlungsmodell | Einführung spezialisierter Cap-Table-Software |
| Corporate Governance | Informelle Beschlüsse / Absprachen | Vollständige Protokolle & Umlaufbeschlüsse | Förmliche Dokumentation aller Organentscheidungen |
| Optionsbewertung | Gründer-Schätzung | Unabhängiges 409A-Gutachten | Beauftragung eines zugelassenen Bewertungsexperten |
| IP-Abtretung | Unterschriften der Gründer | 100 % der Mitarbeiter & Dienstleister | Nachträgliche Einholung fehlender IP-Abtretungen |
| Kundenverträge | Testphasen oder formlose Bestellungen | Gezeichnete MSAs mit Standard-AGB | Standardisierung von Verträgen und Archivierung |
| Unit Economics | Narrative Wachstumsstory | Detaillierte Kohorten-CAC/LTV-Analyse | Aufbereitung historischer Abrechnungsdaten |
Sicherheitsaspekte für den Series-A-Datenraum
Ein Series-A-Datenraum enthält geschäftskritische Kennzahlen, detaillierte Kundenlisten und strategische Finanzmodelle. Die eingesetzte Plattform muss robuste Sicherheitsmechanismen bieten:
- Dynamische Wasserzeichen: Automatisches Einblenden der E-Mail-Adresse und des Zeitstempels auf Dokumentenseiten zur Verhinderung unerlaubter Weitergabe.
- Aktivitätsanalysen: Detaillierte Protokollierung von Verweildauern auf Dateiebene, um das Interesse der Investoren zu analysieren.
- Sichere Bereitstellung: Für den kontrollierten Austausch mit institutionellen Investoren bieten Lösungen wie SendNow Nachverfolgbarkeit und Dokumentenschutz.
Stufenweises Berechtigungskonzept für mehrere Investoren
Während einer Series A verhandeln Gründerteams parallel mit mehreren VC-Fonds in unterschiedlichen Stadien. Ein dreistufiges Berechtigungskonzept schützt sensible Daten:
- Stufe 1 (Erstprüfung): Pitch Deck, Produktübersicht und aggregiertes Umsatzwachstum.
- Stufe 2 (Vertiefte Partnerprüfung): Detailliertes Finanzmodell, Kohortenanalysen, Cap Table und technische Architektur.
- Stufe 3 (Exklusivität nach Term Sheet): Vollständiger Datenraum mit ungeschwärzten Kundenverträgen, Vergütungsdaten der Geschäftsführung und Bewertungsgutachten.
Granulare Zugriffskontrolle nach Investorenrollen
Lead-Investoren und Co-Investoren benötigen unterschiedliche Zugriffsrechte: Lead-Investoren erhalten vollen Einblick in operative Rohdaten, Co-Investoren rein lesenden Zugriff mit Wasserzeichen auf Zusammenfassungen. Eine rollenbasierte Struktur verhindert die verfrühte Offenlegung sensibler Gehalts- oder Quellcode-Daten. Stellen Sie sicher, dass für alle externen Nutzer Zwei-Faktor-Authentifizierung (2FA) und automatische Sitzungsabläufe erzwungen werden.
Für einen detaillierten Vergleich geeigneter Plattformen beachten Sie unseren Leitfaden über die besten Datenräume für Startups.
Typische Fehler beim Übergang zur Series A
- Unveränderte Weiternutzung des Seed-Datenraums: Wer institutionellen Investoren einfache Kassenberichte oder lückenhafte Beschlüsse vorlegt, signalisiert mangelnde operative Reife.
- Optionsausgabe ohne gültiges Bewertungsgutachten: Die Zuteilung von Mitarbeiteranteilen ohne formelles Gutachten schafft erhebliche steuerliche Risiken.
- Fehlende Beschlüsse für frühere Kapitalmaßnahmen: Fehlen für historische Anteilsausgaben förmliche Beschlüsse, müssen diese vor Rundenstart durch die Kanzlei rückwirkend geheilt werden.
- Vergessen historischer Finanzierungsunterlagen: Archivieren Sie eine vollständige Kopie des Seed-Datenraums, bevor Sie die Ordner für die Series A umstrukturieren.
- Missachtung von Sonderrechten aus früheren Runden: Prüfen Sie bestehende Side Letters aus der Seed-Runde (wie Informationsrechte oder Pro-Rata-Rechte) frühzeitig, um Konflikte mit den Standardklauseln des neuen Lead-Investors zu vermeiden.
Verwandte Leitfäden
Für eine umfassende Ordnerstruktur über alle rechtlichen und operativen Kategorien hinweg konsultieren Sie unseren Leitfaden für Venture-Capital-Datenräume. Zur Verwaltung von Zugriffsrechten über mehrere Investorengruppen hinweg lesen Sie unseren Leitfaden zum Management von Investorendokumenten.
Zusammenfassung
Die Weiterentwicklung vom Seed- zum Series-A-Datenraum bedeutet den Übergang von der bloßen Existenzprüfung des Unternehmens hin zur lückenlosen Offenlegung der finanziellen, rechtlichen und operativen Kennzahlen. Wer frühzeitig auf periodengerechte Buchhaltung umstellt, Organbeschlüsse lückenlos archiviert und professionelle Sicherheitskontrollen im Datenraum etabliert, meistert die institutionelle Due Diligence souverän.
Quellen und Nachweise
- NVCA Model Legal Documents: Branchenstandard-Vorlagen für Venture-Capital-Finanzierungen. nvca.org/model-legal-documents
- IRS Section 409A Richtlinien: Vorgaben der US-Finanzbehörde zur Bewertung von Mitarbeiteroptionen. irs.gov/retirement-plans/section-409a-nonqualified-deferred-compensation-plans
- AICPA Financial Reporting Framework for SMEs: Rechnungslegungsstandard für mittelständische Unternehmen. aicpa.org/resources/landing/financial-reporting-framework-for-small-and-medium-sized-entities
Related Guides & Research
Recommended next reading for deal teams and transaction leaders.
Pre-Seed and Seed Investor Data Room Checklist
A pre-seed and seed data room checklist covering pitch, traction, financials, cap table, corporate records, team, product, market, and staged disclosure.
Series A Data Room Checklist: Documents Investors Expect
Prepare a Series A investor data room with reconciled metrics, financials, corporate and IP records, commercial evidence, people data, and sound permissions.
AI Startup Fundraising Data Room Guide
Build an AI startup data room that proves technical defensibility, data rights compliance, evaluation benchmarks, and sustainable inference unit economics.