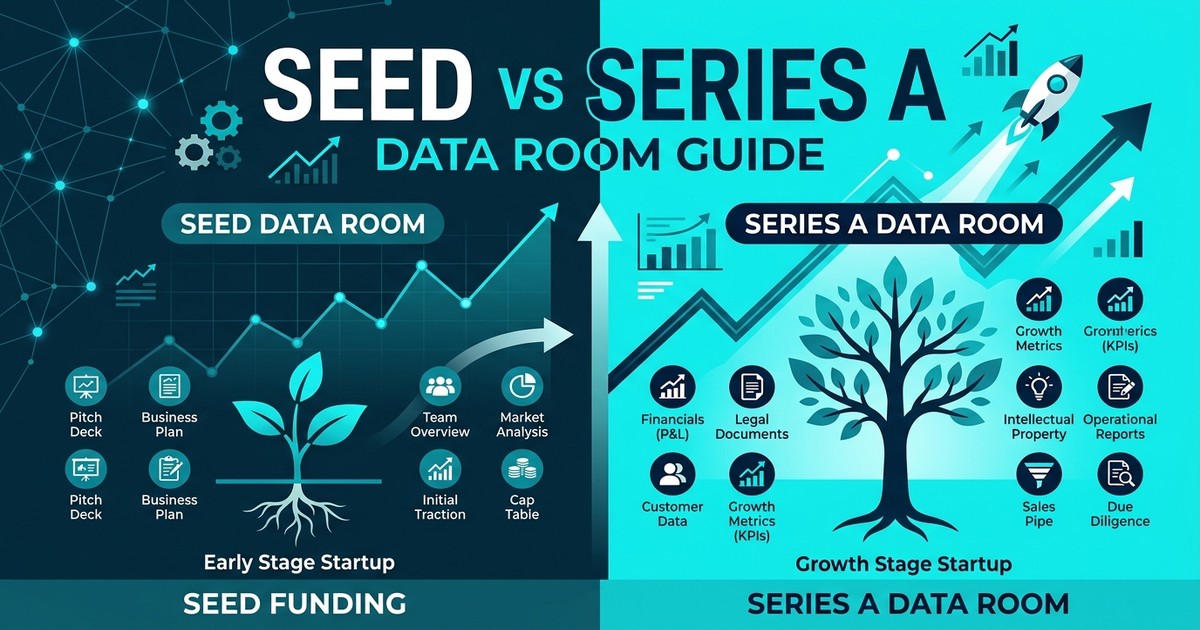
Diferencias entre el data room de fase Semilla (Seed) y Serie A
On this page (22 sections)▼
Última verificación: 21 de septiembre de 2026
Divulgación editorial: VDR Directory evalúa plataformas según criterios públicos y fuentes primarias. SendNow mantiene una relación comercial con esta publicación; su inclusión no garantiza una posición preferente en nuestras guías comparativas.
La documentación requerida en una ronda semilla (Seed) y la información exigida durante una Serie A difieren notablemente en alcance, profundidad contable y rigurosidad de gobierno corporativo. Comprender cómo evolucionan las exigencias de due diligence entre estas fases permite a los equipos fundadores organizar sus repositorios documentales con antelación, evitando recopilar archivos bajo presión tras recibir un term sheet.
Esta guía detalla los requisitos documentales propios de cada fase, destaca las principales transiciones operativas y analiza los defectos de gestión más habituales que detectan los fondos de capital riesgo.
Principales diferencias operativas entre etapas
En fase pre-seed o seed, los business angels y micro-fondos valoran principalmente al equipo fundador, su capacidad de ejecución demostrada, la validación preliminar del producto y la magnitud del mercado potencial. La due diligence en esta etapa se centra en constatar la debida constitución de la sociedad, la claridad del cap table y la plena titularidad de los derechos de propiedad intelectual (PI).
Los fondos de venture capital institucionales que lideran una Serie A analizan métricas de crecimiento escalable, economía unitaria (unit economics) y la madurez del gobierno corporativo. Dado que el volumen del capital aportado aumenta de manera sustancial en Serie A, los inversores despliegan auditorías contables, jurídicas y tecnológicas exhaustivas antes de formalizar la operación.
| Dimensión de due diligence | Fase de financiación Semilla (Seed) | Fase de financiación Serie A |
|---|---|---|
| Estructura del capital | Notas convertibles o instrumentos SAFE habituales | Ampliación de capital con acciones preferentes valoradas |
| Perfil del inversor | Business angels, sindicatos, fondos micro-VC | Fondos de VC institucionales con analistas dedicados |
| Enfoque de auditoría | Constitución mercantil, cesión inicial de PI | Auditorías financieras, contratos corporativos, gobernanza |
| Plazo de instrucción | De días a unas pocas semanas | De varias semanas a meses |
| Órgano de gobierno | Gestión informal de fundadores | Consejo de administración formalizado con observadores |
Estructuración del data room en fase Semilla (Seed)
En la fase Seed, el data room actúa fundamentalmente como un expediente de verificación mercantil que acredita que la sociedad está válidamente constituida y que todos los activos intangibles han sido plenamente transferidos a la entidad.
1. Constitución mercantil de la sociedad
- Escritura de constitución y estatutos: Estatutos sociales en vigor, certificado del Registro Mercantil (o Certificate of Incorporation de Delaware) y escrituras de modificación societaria tramitadas.
- Reglamentos internos: Acuerdos marco de funcionamiento interno y régimen de facultades.
- Actos constitutivos de los órganos: Acuerdos iniciales de nombramiento de administradores y asunción de participaciones fundacionales.
2. Estructura de capitalización e historial societario
- Cap table (Tabla de capitalización): Registro ordenado que detalle las participaciones de los fundadores, el capital social autorizado, la reserva de opciones sobre acciones (ESOP) y los instrumentos convertibles vivos (SAFE o notas convertibles). Los modelos estandarizados NVCA Model Legal Documents constituyen la pauta de referencia internacional.
- Instrumentos convertibles formalizados: Copias debidamente firmadas de todas las notas convertibles, acuerdos SAFE y pactos colaterales (side letters).
- Planes de incentivos en capital: Documentación del plan de opciones, modelos de acuerdos individuales de opción y notificaciones de concesión.
3. Cesión de derechos de propiedad intelectual (Área prioritaria)
La inexistencia o deficiencia de los títulos de cesión de propiedad intelectual constituye el obstáculo más frecuente en la due diligence de fases iniciales.
- Acuerdos de cesión de invenciones (PIIAs): Contratos firmados de cesión de derechos de autor, invenciones y compromisos de confidencialidad para cada uno de los fundadores, empleados y desarrolladores independientes.
- Relevancia operativa: Si un programador o profesional externo generó código o arquitecturas técnicas sin firmar una cesión formal a favor de la empresa, la sociedad no ostenta la titularidad indiscutible de su software esencial. Los inversores institucionales exigen subsanar y regularizar estos títulos antes de formalizar el desembolso.
4. Rendición de cuentas financieras en fase temprana
Los inversores de rondas tempranas evalúan el desempeño mediante informes de caja (cash-basis) y previsiones de liquidez operativa.
- Cuentas de pérdidas y ganancias por caja: Balances mensuales de cobros y pagos generados por la herramienta de contabilidad.
- Proyecciones de burn rate y runway: Modelo financiero previsional con el ritmo de consumo mensual de tesorería (burn rate), márgenes brutos estimados y meses de supervivencia financiera (runway).
- Extractos bancarios oficiales: Justificantes de las cuentas corrientes de la sociedad que acrediten el saldo real de tesorería.
5. Documentación de producto y presentaciones comerciales
- Pitch deck para inversores: Presentación comercial actualizada que sintetice la oportunidad de mercado, la propuesta de valor y las métricas de tracción.
- Arquitectura de sistemas y demostraciones: Diagramas técnicos de arquitectura, hojas de ruta de desarrollo de producto (roadmaps) o vídeos demostrativos.
Estructuración del data room para Serie A
El avance hacia una Serie A exige dar respuesta a los rigurosos estándares de revisión que aplican los fondos institucionales y sus asesores legales.
1. Contabilidad por devengo y modelado financiero proyectado
Los inversores de Serie A requieren información económica estructurada bajo el principio de devengo contable (accrual basis / GAAP / IFRS / PGC) y no meros balances de tesorería.
- Estados contables por devengo: Balances de situación, cuentas de pérdidas y ganancias y estados de flujos de efectivo mensuales de los últimos 12 a 24 meses. Aunque los fondos internacionales exigen comúnmente IFRS o US GAAP, algunas empresas privadas emplean marcos técnicos como el AICPA Financial Reporting Framework for SMEs.
- Modelo financiero tridimensional integrado: Hoja de cálculo viva que vincule cuenta de resultados, balance y tesorería en su formato nativo, permitiendo al equipo analista verificar fórmulas matemáticas y simular escenarios.
- Métricas unitarias y cohortes de clientes SaaS: Informes detallados por cohortes que midan el coste de adquisición de clientes (CAC), valor del ciclo de vida (LTV), periodo de amortización (payback), ARR, MRR y tasa de retención neta (NRR).
2. Gobierno corporativo y documentación societaria
Las operaciones de Serie A conllevan la formalización de un precio fijado por acción preferente y la estructuración del consejo de administración.
- Actas del consejo y acuerdos sociales: Archivo cronológico completo de todas las actas de sesiones del consejo y acuerdos unánimes de socios que autoricen ampliaciones de capital, contrataciones de directivos y contratos de especial trascendencia.
- Informes independientes de valoración 409A: Dictámenes periciales que acrediten el valor razonable de mercado de las acciones que respaldan las opciones bajo las directrices IRS Section 409A. Emitir opciones por debajo del valor de mercado genera graves contingencias tributarias para los beneficiarios; un informe cualificado proporciona seguridad jurídica plena.
- Mecánica de dilución completamente diluida: Proyecciones del cap table que modelen la conversión matemática de notas convertibles previas, límites de valoración pactados y la ampliación de la bolsa de opciones antes de la ronda.
3. Contratos comerciales y due diligence de clientes
- Contratos marco de prestación de servicios (MSA): Contratos firmados con los principales clientes. Los letrados examinan cláusulas de rescisión potestativa, acuerdos de nivel de servicio (SLA) específicos, límites de responsabilidad ilimitada o condiciones de cliente más favorecido (MFN).
- Contratos con proveedores e infraestructura tecnológica: Contratos de alojamiento en la nube, plataformas API y proveedores neurálgicos para valorar riesgos de concentración.
4. Recursos humanos y cumplimiento normativo
- Registro de plantilla laboral (Employee Census): Tabla anonimizada con puestos de trabajo, fechas de alta, bandas salariales y calendarios de devengo de opciones (vesting).
- Contratos mercantiles con colaboradores: Contratos de prestación de servicios con autónomos revisados para descartar riesgos de laboralidad o figuras de falso autónomo.
- Auditoría de licencias de software libre (OSS): Análisis de dependencias de código abierto para identificar licencias de tipo copyleft (como GPL v3 o AGPL) que pudieran comprometer la propiedad del software privativo.
- Privacidad y ciberseguridad: Políticas de privacidad, registros de tratamiento conforme al RGPD, acuerdos de encargo de tratamiento de datos y certificaciones de seguridad externas (como SOC 2).
5. Arquitectura técnica y seguridad de la información
Los fondos de Serie A con especialización tecnológica realizan habitualmente una auditoría técnica dedicada:
- Diagramas de arquitectura de sistemas: Esquemas de infraestructura en la nube (AWS, Azure, GCP), topología de bases de datos, microservicios y protocolos de enlace API.
- Políticas de seguridad corporativa: Directrices formales de seguridad de la información (WISP), planes de contingencia ante incidentes y certificaciones de auditoría SOC 2 (Tipo I o Tipo II).
- Planes de continuidad y recuperación (DRP): Metas estipuladas de tiempo de recuperación (RTO) y de punto de recuperación (RPO), acompañadas de protocolos automatizados de copias de seguridad y pruebas de conmutación multirregional.
6. Conciliación del cap table y cascada de dilución pro-forma
La exactitud del libro registro de socios resulta indispensable en rondas de Serie A con emisión de participaciones preferentes:
- Cascada de dilución pro-forma: Modelo cuantitativo que ilustre cómo la conversión de notas vivas, acuerdos SAFE, la ampliación del pool de opciones y las nuevas acciones de Serie A modifican los porcentajes de los fundadores y socios previos.
- Mecanismos de conversión de instrumentos: Desgloses transparentes que calculen si la conversión opera bajo premisas pre-money o post-money, aplicando los límites y descuentos estipulados según los NVCA Model Legal Documents.
- Soporte documental de emisiones sociales: Escrituras notariales, actas de acuerdos de ampliación y justificantes mercantiles que avalen cada una de las participaciones emitidas desde el origen de la empresa.
Matriz comparativa: la transición de Semilla a Serie A
| Dimensión de análisis | Exigencia en fase Semilla | Estándar requerido en Serie A | Tarea de adecuación operativa |
|---|---|---|---|
| Contabilidad | Informes basados en flujos de caja | Estados contables por devengo | Migración hacia un software contable profesional |
| Gestión del cap table | Hoja de cálculo elemental | Modelo de conversión plenamente diluido | Implantación de plataforma especializada de equity |
| Gobernanza societaria | Acuerdos informales entre socios | Actas formales de consejo y juntas | Documentación retroactiva de decisiones históricas |
| Valoración de opciones | Estimación propia de los fundadores | Informe pericial independiente 409A | Contratación de firma de valoración acreditada |
| Cesión de derechos de PI | Firmas de los fundadores principales | 100 % de la plantilla y colaboradores | Regularización de acuerdos de cesión pendientes |
| Contratos comerciales | Pedidos informales o acuerdos beta | Contratos marco formales con SLA | Estandarización de contratos y archivo central |
| Métricas unitarias | Exposición cualitativa de crecimiento | Análisis cuantitativo de cohortes CAC/LTV | Extracción de datos de facturación para cohortes |
Consideraciones de seguridad en el data room de Serie A
El data room de una Serie A alberga activos empresariales críticos: modelos de margen bruto, bases de clientes y proyecciones estratégicas. La plataforma elegida debe proporcionar salvaguardas avanzadas:
- Marcas de agua dinámicas: Inserción automática del correo del usuario y la fecha en cada página visualizada para evitar filtraciones no autorizadas.
- Analítica de consulta: Registro cronológico de visualizaciones y tiempos de permanencia por archivo para detectar las prioridades del equipo inversor.
- Distribución documental segura: A la hora de compartir información reservada con fondos de inversión, soluciones como SendNow aportan trazabilidad exhaustiva y marcas de agua orientadas a la relación con inversores.
Gestión escalonada de permisos en rondas multiinversor
A lo largo de una Serie A, los fundadores negocian en paralelo con diversos fondos en fases de análisis dispares. Un esquema de accesos en tres niveles salvaguarda la información crítica:
- Nivel 1 (Evaluación preliminar): Pitch deck comercial, presentación del producto y tendencia general de facturación.
- Nivel 2 (Due diligence activa de socios): Modelo financiero proyectado, cohortes de clientes, resumen de la cap table y diagramas técnicos.
- Nivel 3 (Fase de exclusividad tras term sheet): Data room completo con contratos comerciales íntegros, desglose de retribuciones directivas y peritajes de valoración de la compañía.
Asignación de permisos por perfil de inversor
Los inversores líderes y los participantes secundarios demandan niveles de acceso diferenciados: los lead investors precisan examinar los datos operativos primarios, mientras que los coinversores deben contar con accesos de solo lectura con marca de agua sobre informes de síntesis. Esta compartimentación elude la exposición prematura de nóminas salariales o código fuente a partícipes secundarios. Verifique que la plataforma exija autenticación de doble factor (2FA) y cierre automático de sesión para todas las cuentas invitadas.
Para una comparativa exhaustiva de plataformas para startups, consulte nuestra guía sobre los mejores data rooms para startups.
Errores habituales en la transición y cómo corregirlos
- Reutilizar el data room de la semilla sin reestructurarlo: Presentar cuentas de tesorería o actas incompletas ante un fondo de Serie A transmite falta de solvencia organizativa.
- Conceder opciones sobre acciones sin informe de valoración vigente: Otorgar participaciones sin una peritación formal 409A crea contingencias tributarias graves durante la auditoría.
- Omitir acuerdos retroactivos sobre emisiones pasadas: Si ampliaciones anteriores carecen de soporte documental formal, coordine con sus abogados la regularización mediante acuerdos ratificatorios.
- Olvidar archivar los expedientes de rondas anteriores: Conserve una copia permanente y fechada del data room semilla antes de reestructurar las carpetas para la Serie A.
- Incumplir compromisos derivados de pactos accesorios (side letters): Las fases iniciales a menudo incluyen acuerdos especiales otorgados a business angels (derechos de información o de adquisición preferente). Analice estos compromisos para evitar incompatibilidades con las cláusulas estándar que exigirá el inversor líder de Serie A.
Guías complementarias sobre captación de capital
Para profundizar en una estructura completa de carpetas aplicable a todas las áreas legales y operativas, examine nuestra guía de data room para venture capital. Si busca orientación para estructurar permisos entre diversos grupos inversores, revise nuestra guía de gestión documental con inversores.
Resumen
La evolución desde un data room de fase Semilla hacia uno de Serie A marca el paso de la simple comprobación de la existencia societaria a la verificación profunda de la solidez financiera, jurídica y operativa de la compañía. Implantar con antelación una contabilidad por devengo, ordenar las actas societarias, tramitar valoraciones independientes 409A y adoptar controles avanzados de acceso garantiza a los fundadores superar la due diligence institucional con total solvencia.
Fuentes y notas de verificación
- NVCA Model Legal Documents: Plantillas legales estándar para inversiones de capital riesgo. nvca.org/model-legal-documents
- Directrices IRS Section 409A: Normativa tributaria estadounidense que regula la valoración a valor razonable de las opciones sobre acciones. irs.gov/retirement-plans/section-409a-nonqualified-deferred-compensation-plans
- AICPA Financial Reporting Framework for SMEs: Marco de información financiera aplicable a pequeñas y medianas empresas. aicpa.org/resources/landing/financial-reporting-framework-for-small-and-medium-sized-entities
Related Guides & Research
Recommended next reading for deal teams and transaction leaders.
Pre-Seed and Seed Investor Data Room Checklist
A pre-seed and seed data room checklist covering pitch, traction, financials, cap table, corporate records, team, product, market, and staged disclosure.
Series A Data Room Checklist: Documents Investors Expect
Prepare a Series A investor data room with reconciled metrics, financials, corporate and IP records, commercial evidence, people data, and sound permissions.
AI Startup Fundraising Data Room Guide
Build an AI startup data room that proves technical defensibility, data rights compliance, evaluation benchmarks, and sustainable inference unit economics.