Différences entre la data room Seed et Série A
On this page (21 sections)▼
Dernière vérification : 21 septembre 2026
Divulgation éditoriale : VDR Directory évalue les prestataires selon des critères objectifs et des sources primaires. SendNow entretient une relation commerciale avec cette publication ; cela ne garantit en rien une position privilégiée dans nos classements.
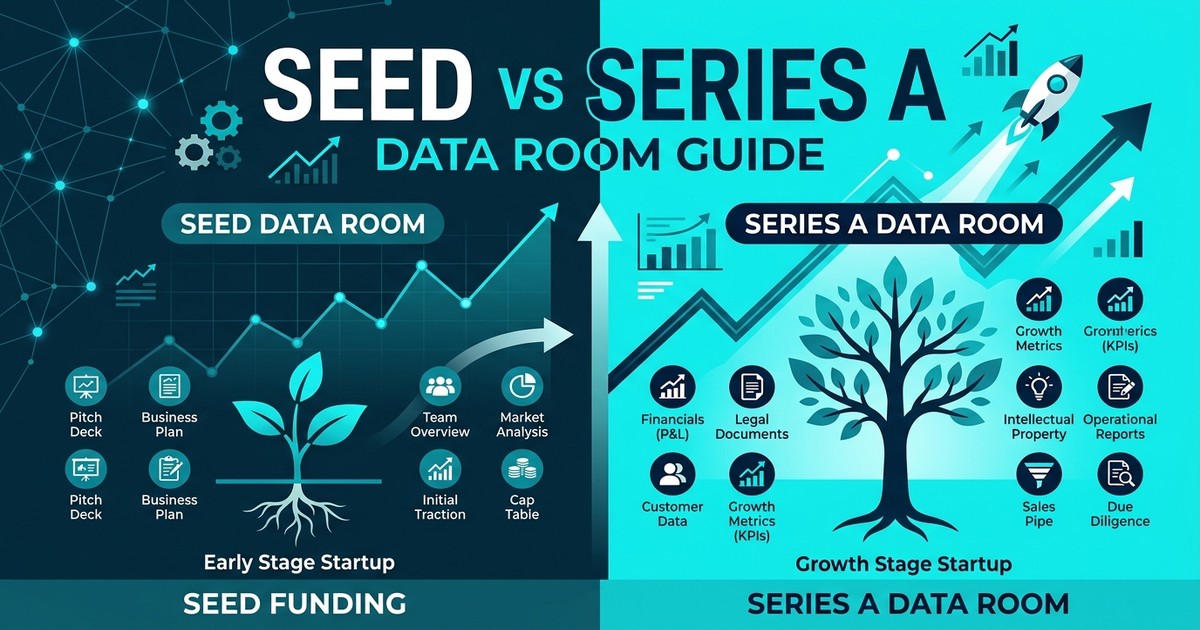
La documentation exigée lors d'un tour d'amorçage (Seed) et les éléments attendus lors d'une Série A diffèrent profondément en matière de périmètre, de granularité comptable et de rigueur juridique. Comprendre comment les exigences d'audit évoluent entre ces deux étapes permet aux équipes fondatrices d'anticiper la structuration de leur référentiel documentaire, au lieu de rassembler des pièces dans l'urgence après la réception d'une term sheet.
Ce guide détaille les attentes documentaires propres à chaque phase, met en lumière les points de bascule majeurs et analyse les lacunes opérationnelles fréquemment relevées lors des audits de capital-risque.
Principales différences opérationnelles entre les étapes
Au stade de l'amorçage ou du pré-seed, les business angels et fonds d'amorçage évaluent en priorité l'équipe fondatrice, sa vitesse d'exécution, la validation initiale du produit et la profondeur du marché adressable. La due diligence se concentre sur la régularité de la constitution de la société, la propreté de la table de capitalisation et la titularité des droits de propriété intellectuelle (PI).
Les fonds de capital-risque institutionnels menant une Série A analysent quant à eux la scalabilité des métriques de croissance, la viabilité des économies unitaires et la maturité de la gouvernance d'entreprise. Les montants investis progressant de manière substantielle en Série A, les investisseurs mènent un audit comptable, juridique et technologique approfondi avant tout closing.
| Dimension de due diligence | Stade de financement Seed | Stade de financement Série A |
|---|---|---|
| Structure du capital | BSA Air, SAFE ou obligations convertibles | Actions de préférence valorisées (Priced Round) |
| Profil des investisseurs | Business angels, syndicats, micro-fonds VC | Fonds institutionnels dotés d'équipes d'analystes |
| Objectif de l'audit | Immatriculation, cession initiale de PI | Audits comptables, contrats clients, gouvernance |
| Délai d'instruction | Quelques jours à quelques semaines | Plusieurs semaines à quelques mois |
| Gouvernance | Direction informelle / comité ad hoc | Conseil d'administration formalisé avec censeurs |
Structuration de la data room Seed
Au stade de l'amorçage, la data room fait office de registre de vérification corporate prouvant que la société est valablement constituée et que l'ensemble des actifs immatériels lui a été valablement transféré.
1. Constitution juridique de l'entreprise
- Statuts et immatriculation : Statuts certifiés conformes, extrait Kbis récent (ou certificat du Delaware Secretary of State) et procès-verbaux de toutes les modifications statutaires intervenues.
- Règlement intérieur : Règles d'administration interne adoptées par les fondateurs.
- Actes fondateurs : Procès-verbaux de nomination des premiers dirigeants et décisions d'attribution initiale des actions.
2. Historique du capital et de l'actionnariat
- Table de capitalisation (Cap Table) : Registre clair détaillant la répartition des parts des fondateurs, le capital autorisé, la réserve de BSPCE/stock-options et l'encours des instruments convertibles (BSA Air, obligations convertibles). Les modèles légaux NVCA Model Legal Documents constituent la référence internationale pour ces montages.
- Instruments convertibles souscrits : Copies intégrales paraphées de l'ensemble des accords de BSA Air, obligations convertibles et conventions annexes (side letters).
- Plan d'intéressement au capital : Règlement du plan d'options, modèles de conventions d'attribution et avis de notification aux bénéficiaires.
3. Cession des droits de propriété intellectuelle (Audit prioritaire)
L'absence ou l'irrégularité des actes de cession de droits de propriété intellectuelle constitue le blocage juridique le plus fréquent au stade de l'amorçage.
- Conventions de cession d'inventions et de PI : Accords écrits signés de cession de droits d'auteur, d'inventions et de confidentialité (PIIA) pour l'intégralité des fondateurs, salariés et prestataires externes.
- Enjeu opérationnel : Si un développeur ou prestataire initial a conçu du code ou des plans techniques sans signer de cession explicite au profit de la société, celle-ci ne détient pas la pleine propriété de ses actifs stratégiques. Les investisseurs exigent systématiquement la régularisation de ces actes avant de débloquer les fonds.
4. Rapports financiers de phase d'amorçage
Les investisseurs Seed apprécient la trajectoire financière à partir de comptabilités de trésorerie simples et de projections d'échéance de cash.
- Comptes de résultat de trésorerie : États récapitulatifs mensuels des encaissements et décaissements extraits du logiciel comptable.
- Prévisions de burn rate et de runway : Modèle prévisionnel détaillant la consommation mensuelle de trésorerie (burn rate), les hypothèses de marge brute et l'horizon de liquidités (runway).
- Relevés bancaires : Relevés récents des comptes professionnels attestant des disponibilités réelles.
5. Supports de présentation et démonstrations techniques
- Pitch deck investisseurs : Présentation à jour résumant l'opportunité de marché, le positionnement produit et la traction commerciale.
- Architecture produit et démonstrations : Schémas techniques des systèmes, feuille de route fonctionnelle (roadmap) ou vidéos de démonstration enregistrées.
Structuration de la data room Série A
Le passage en Série A s'accompagne d'un relèvement significatif du niveau d'exigence des fonds chefs de file et de leurs cabinets d'avocats.
1. Comptabilité d'engagement et modélisation financière
Les investisseurs de Série A exigent une analyse reposant sur une comptabilité d'engagement (accrual basis / GAAP / IFRS / PCG) et non sur de simples mouvements de trésorerie.
- États financiers d'engagement : Comptes de résultat, bilans et tableaux de flux de trésorerie mensuels couvrant les 12 à 24 derniers mois. Bien que les fonds internationaux réclament une conformité GAAP/IFRS, certaines PME s'appuient sur des référentiels adaptés comme le cadre comptable pour PME de l'AICPA.
- Modèle financier tri-dimensionnel intégré : Modèle complet et dynamique reliant compte de résultat, bilan et plan de trésorerie dans son format tableur natif, permettant d'auditer les formules de calcul et d'exécuter des analyses de sensibilité.
- Économies unitaires et analyses de cohortes SaaS : Rapports détaillés mesurant le coût d'acquisition client (CAC), la valeur vie client (LTV), le délai de retour sur investissement (payback), l'ARR, le MRR et la rétention nette des revenus (NRR).
2. Gouvernance d'entreprise et actes juridiques
Les financements de Série A instaurent une valorisation par action et la formalisation des règles de fonctionnement du conseil d'administration.
- Procès-verbaux de conseil et résolutions d'associés : Recueil chronologique exhaustif de toutes les délibérations et décisions unanimes autorisant les émissions de titres, recrutements clés et engagements contractuels majeurs.
- Rapports indépendants d'évaluation 409A : Expertises officielles fixant la juste valeur marchande des titres sous-jacents aux options selon les règles IRS Section 409A. L'émission d'options sous la valeur de marché engendre de lourdes pénalités fiscales pour les bénéficiaires ; une valorisation certifiée confère une sécurité juridique indispensable.
- Mécanique de dilution entièrement diluée : Modélisation de la table de capitalisation simulant l'impact de la conversion des instruments convertibles antérieurs, des plafonds de valorisation et de l'extension de la réserve de BSPCE.
3. Contrats commerciaux et vérification des clients
- Contrats-cadres de services (MSA) : Accords clients exécutés pour les principaux comptes. Les auditeurs recherchent les clauses de résiliation discrétionnaire, pénalités SLA disproportionnées, clauses de responsabilité illimitée ou stipulations de nation la plus favorisée (MFN).
- Contrats d'infrastructure et de sous-traitance : Accords passés avec les hébergeurs cloud, fournisseurs d'API et prestataires critiques pour évaluer la dépendance opérationnelle.
4. Ressources humaines et conformité sociale
- Registre du personnel anonymisé : Tableau récapitulatif répertoriant intitulés de poste, dates d'embauche, grilles de salaires et calendriers de vesting.
- Contrats de prestation indépendante : Conventions de freelancing analysées pour écarter tout risque de requalification en salariat déguisé.
- Audit des licences Open Source : Analyse des dépendances logicielles visant à identifier les licences contaminantes (copyleft telles que GPL v3 ou AGPL) pouvant menacer le caractère propriétaire du code.
- Sécurité et protection des données : Politiques de confidentialité, registres de traitement RGPD, contrats de sous-traitance de données et rapports d'audit tiers (ex. certifications SOC 2).
5. Architecture technique et sécurité informatique
Les fonds de Série A intervenant dans le logiciel mènent couramment un audit technique approfondi :
- Schémas d'architecture système : Diagrammes détaillant l'infrastructure cloud (AWS, GCP, Azure), la réplication des bases de données, les microservices et les flux d'API.
- Politiques de sécurité de l'information : Protocoles formalisés de sécurité (WISP), plans de réponse aux incidents de sécurité et rapports SOC 2 (Type I ou Type II).
- Plans de reprise d'activité (PRA) : Objectifs de délai de reprise (RTO) et de perte de données admissible (RPO), couplés à des procédures automatisées de sauvegarde et de basculement multi-régions.
6. Rapprochement de la cap table et cascade de dilution pro-forma
La rigueur de la table de capitalisation est primordiale lors d'un tour de Série A avec émission d'actions de préférence :
- Cascade de dilution pro-forma : Modèle mathématique démontrant précisément comment les instruments convertibles existants, les BSA Air, l'élargissement de la réserve d'options et les nouvelles actions de Série A affectent les pourcentages de détention des fondateurs et associés historiques.
- Mécanismes de conversion des instruments : Calculs transparents illustrant si les conversions interviennent sur une base pre-money ou post-money, conformément aux conventions des NVCA Model Legal Documents.
- Traçabilité de chaque émission d'actions : Bulletins de souscription signés, registres de mouvements de titres et actes notariés corroborant chaque émission depuis la création de l'entité.
Matrice de comparaison : la transition du Seed à la Série A
| Domaine d'audit | Standard attendu en Seed | Exigence renforcée en Série A | Action opérationnelle de mise à niveau |
|---|---|---|---|
| Comptabilité | Déclarations de trésorerie simples | Comptabilité d'engagement complète | Migration vers une tenue comptable d'engagement |
| Cap table | Fichier tableur basique | Modèle de conversion entièrement dilué | Adoption d'une plateforme d'actionnariat dédiée |
| Gouvernance | Décisions informelles | Procès-verbaux formels d'associés et CA | Formalisation rétroactive de toutes les décisions |
| Évaluation des options | Estimation interne des fondateurs | Expertise indépendante de valorisation 409A | Mandatement d'un cabinet d'évaluation certifié |
| Cession de PI | Signatures des seuls fondateurs | 100 % des collaborateurs et prestataires | Régularisation des actes de cession manquants |
| Contrats clients | Commandes simples ou accords bêta | Contrats-cadres signés avec conditions types | Standardisation des contrats et archivage central |
| Économies unitaires | Récit de croissance narratif | Analyse détaillée des cohortes CAC/LTV | Extraction des données de facturation et churn |
Exigences de sécurité pour la data room de Série A
Une data room de Série A abrite des données éminemment sensibles : métriques de marge, listing nominatif de clients et modèles de valorisation. La plateforme retenue doit intégrer des fonctionnalités de sécurité renforcées :
- Filigrane dynamique : Incrustation de l'adresse email de l'observateur et de l'horodatage sur chaque page consultée pour neutraliser les transferts non autorisés.
- Métriques d'engagement : Journalisation détaillée du temps passé sur chaque page et dossier afin de mesurer les points d'attention des investisseurs.
- Partage sécurisé de fichiers : Pour la diffusion de documents confidentiels, des plateformes comme SendNow offrent un contrôle d'accès rigoureux et des fonctionnalités de traçabilité avancées.
Gestion d'un pipeline de divulgation échelonné
Au cours d'une Série A, les fondateurs dialoguent avec plusieurs fonds d'investissement parvenant à des stades d'analyse différents. Un protocole d'accès à trois niveaux préserve le secret des affaires :
- Niveau 1 (Instruction préliminaire) : Pitch deck synthétique, démonstration produit et courbe de croissance globale des revenus.
- Niveau 2 (Audit approfondi des associés) : Modèle financier détaillé, analyses de cohortes, synthèse de la cap table et schémas d'architecture technique.
- Niveau 3 (Exclusivité post-term sheet) : Data room intégrale avec contrats clients non caviardés, packages de rémunération des dirigeants et rapports d'évaluation d'entreprise.
Contrôle granulaire selon le rôle de l'investisseur
Les fonds chefs de file et les co-investisseurs ne doivent pas bénéficier des mêmes accès. L'environnement doit être compartimenté : accès sans restriction aux métriques brutes pour l'investisseur principal, accès restreint avec filigrane en consultation seule sur les synthèses pour les co-investisseurs. Ce cloisonnement empêche la divulgation prématurée des rémunérations ou du code source à des tiers secondaires. Exigez l'activation de l'authentification à deux facteurs (2FA) et l'expiration automatique des sessions pour tous les utilisateurs invités.
Pour une sélection détaillée des logiciels adaptés aux levées de fonds, consultez notre guide des meilleures data rooms pour startups.
Les erreurs de transition courantes à éviter
- Réutiliser la data room Seed sans mise à niveau structurelle : Présenter des données de trésorerie sommaires ou des délibérations lacunaires en Série A envoie un signal très négatif sur la maturité de l'équipe.
- Émettre des BSPCE sans expertise de valorisation valide : Attribuer des options sans faire valider le prix d'exercice par une expertise formelle génère des risques fiscaux majeurs lors de l'audit.
- Omettre de ratifier les émissions historiques : Si des attributions de titres antérieures n'ont pas fait l'objet d'un procès-verbal en bonne et due forme, mandatez votre cabinet d'avocats pour régulariser ces actes par des décisions rétroactives.
- Négliger l'archivage des tours précédents : Conservez une copie scellée et horodatée de la data room Seed avant de restructurer vos dossiers pour la Série A.
- Ignorer les engagements souscrits dans les side letters antérieures : Les premiers tours comportent parfois des engagements particuliers accordés aux business angels (droits d'information, droits de souscription préférentiels, sièges d'observateur). Auditez l'ensemble de ces accords afin d'éviter tout conflit avec les exigences statutaires du nouvel investisseur de Série A.
Guides connexes sur la levée de fonds
Pour découvrir une structure d'arborescence complète couvrant toutes les dimensions de l'audit, reportez-vous à notre guide de la data room de capital-risque. Pour la gestion fine des permissions entre groupes d'investisseurs, consultez notre guide de gestion des documents investisseurs.
Résumé
L'évolution d'une data room Seed vers une data room de Série A marque le passage de la simple vérification de l'existence de la société à un audit exhaustif de sa performance financière, juridique et technologique. En migrant tôt vers une comptabilité d'engagement, en archivant minutieusement les décisions de gouvernance et en paramétrant un contrôle d'accès hautement sécurisé, les fondateurs abordent la due diligence institutionnelle avec une totale sérénité.
Sources et notes de vérification
- NVCA Model Legal Documents : Modèles juridiques de référence pour les financements de capital-risque. nvca.org/model-legal-documents
- Directives IRS Section 409A : Règles fiscales américaines encadrant l'évaluation de la juste valeur marchande des options sur actions. irs.gov/retirement-plans/section-409a-nonqualified-deferred-compensation-plans
- AICPA Financial Reporting Framework for SMEs : Cadre comptable simplifié pour les petites et moyennes entreprises. aicpa.org/resources/landing/financial-reporting-framework-for-small-and-medium-sized-entities
Related Guides & Research
Recommended next reading for deal teams and transaction leaders.
Pre-Seed and Seed Investor Data Room Checklist
A pre-seed and seed data room checklist covering pitch, traction, financials, cap table, corporate records, team, product, market, and staged disclosure.
Series A Data Room Checklist: Documents Investors Expect
Prepare a Series A investor data room with reconciled metrics, financials, corporate and IP records, commercial evidence, people data, and sound permissions.
AI Startup Fundraising Data Room Guide
Build an AI startup data room that proves technical defensibility, data rights compliance, evaluation benchmarks, and sustainable inference unit economics.