Differenze tra la data room per round Seed e Series A
On this page (22 sections)▼
Ultima verifica: 21 settembre 2026
Nota editoriale: VDR Directory valuta le piattaforme sulla base di parametri oggettivi e fonti primarie. SendNow intrattiene una relazione commerciale con questa testata; ciò non garantisce una posizione preferenziale nelle nostre guide comparative.
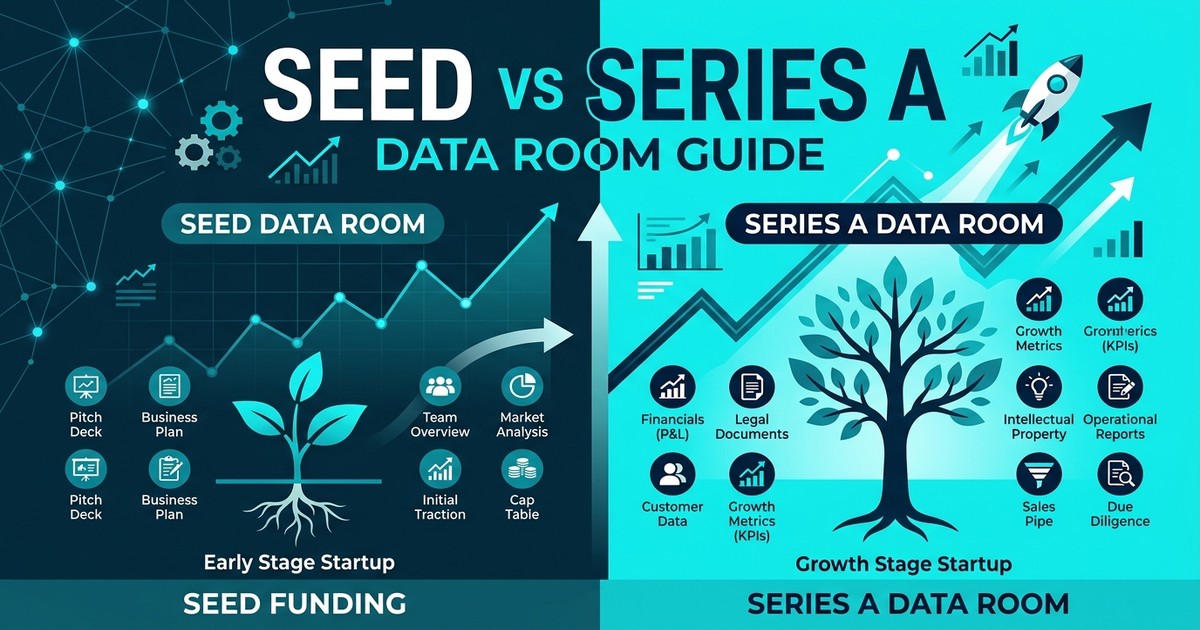
La documentazione richiesta in un round Seed e le evidenze attese durante un round Series A differiscono profondamente per estensione, dettaglio contabile e rigore di governance societaria. Comprendere l'evoluzione dei requisiti di due diligence tra queste due fasi consente ai team di fondatori di strutturare l'archivio documentale in modo proattivo, evitando di raccogliere i documenti all'ultimo momento sotto la pressione della firma di un term sheet.
Questa guida illustra gli standard documentali attesi nelle prime fasi di raccolta fondi, evidenzia i principali passaggi evolutivi e analizza le criticità operative più frequenti riscontrate dagli investitori istituzionali.
Principali differenze operative tra le fasi
Nelle fasi pre-seed e seed, i business angel e i fondi early-stage esaminano prioritariamente il team di fondatori, la capacità di esecuzione dimostrata, le prime validazioni del prodotto e la dimensione del mercato potenziale. La due diligence in questa fase iniziale mira a verificare la regolare costituzione della società, la pulizia della cap table e la piena titolarità dei diritti di proprietà intellettuale (IP).
I fondi di venture capital istituzionali che guidano un round Series A valutano invece la scalabilità dei modelli di crescita, i parametri economici unitari (unit economics) e la solidità della governance aziendale. Poiché i capitali investiti aumentano sensibilmente in Series A, i fondi conducono verifiche contabili, legali e operative approfondite prima del perfezionamento dell'operazione.
| Dimensione della due diligence | Fase di finanziamento Seed | Fase di finanziamento Series A |
|---|---|---|
| Struttura del capitale | Strumenti SAFE o note convertibili | Round con emissione di azioni privilegiate prezzate |
| Profilo degli investitori | Business angel, sindacati, micro-VC | Fondi VC istituzionali con team di analisti dedicati |
| Focus della due diligence | Costituzione societaria, cessione diritti IP | Audit contabili, contratti enterprise, governance |
| Tempistiche dell'istruttoria | Da pochi giorni ad alcune settimane | Da diverse settimane ad alcuni mesi |
| Modello di governance | Gestione informale dei fondatori | Consiglio di amministrazione formalizzato con osservatori |
Strutturare la data room per un round Seed
Nella fase Seed, la data room opera essenzialmente come archivio di verifica societaria volto a dimostrare che l'entità giuridica è regolarmente costituita e che i diritti di proprietà intellettuale appartengono interamente alla società.
1. Costituzione dell'entità societaria
- Atto costitutivo e statuto: Statuto sociale vigente, visura camerale storica (o certificato del Delaware Secretary of State) e verbali di tutte le modifiche statutarie intervenute.
- Patti di amministrazione: Delibere e regolamenti interni adottati dagli amministratori.
- Atti societari originari: Delibere di nomina dei primi organi amministrativi e conferimenti iniziali di quote.
2. Struttura del capitale e storico delle partecipazioni
- Cap table (Tabella di capitalizzazione): Prospetto chiaro che illustri le quote dei fondatori, il capitale autorizzato, la riserva per i piani di incentivazione (ESOP) e gli strumenti convertibili in essere (SAFE o note convertibili). I modelli standard NVCA Model Legal Documents rappresentano il punto di riferimento internazionale per questi accordi.
- Strumenti convertibili sottoscritti: Copie integrali e firmate di tutte le note convertibili, contratti SAFE ed eventuali accordi collaterali (side letter).
- Piani di stock option: Regolamenti dei piani di incentivazione azionaria, modelli contrattuali di opzione e lettere di assegnazione.
3. Cessione della proprietà intellettuale (Ambito di verifica critico)
La mancata o incompleta cessione dei diritti di proprietà intellettuale rappresenta il più frequente ostacolo riscontrato nella due diligence delle startup seed.
- Accordi di cessione delle invenzioni (PIIA): Accordi sottoscritti di cessione di diritti d'autore, invenzioni e patti di riservatezza per ogni fondatore, dipendente e sviluppatore esterno.
- Rilevanza operativa: Se uno sviluppatore della prima ora o un fornitore esterno ha scritto codice o progettato componenti senza aver firmato una formale cessione alla società, l'azienda non possiede la piena titolarità dei propri asset essenziali. Gli investitori istituzionali pretendono la regolarizzazione di tali accordi prima di procedere al closing.
4. Rendicontazione contabile della fase iniziale
Gli investitori seed analizzano la gestione finanziaria principalmente attraverso rendiconti di cassa (cash-basis) e previsioni sull'orizzonte di liquidità.
- Conto economico su base di cassa: Rendiconti mensili di entrate e uscite generati dal gestionale contabile.
- Proiezioni di runway e burn rate: Modello previsionale con il tasso di assorbimento di cassa mensile (burn rate), i margini lordi attesi e la durata residua delle disponibilità liquide (runway).
- Estratti conto bancari: Estratti conto ufficiali recenti che attestino le riserve di liquidità sui conti aziendali.
5. Documentazione di prodotto e presentazioni
- Pitch deck per investitori: Presentazione aggiornata che sintetizza l'opportunità di mercato, la proposta di valore e i primi risultati di trazione.
- Architettura tecnica e demo: Schemi architetturali del sistema, roadmap di sviluppo o registrazioni video dimostrative del software.
Strutturare la data room per un round Series A
Il passaggio alla Series A comporta un netto innalzamento delle richieste documentali da parte dei fondi lead e dei rispettivi consulenti legali.
1. Contabilità per competenza e modelli finanziari integrati
Gli investitori di Series A pretendono una rendicontazione economica calcolata secondo il principio di competenza economica (accrual accounting / GAAP / IFRS) anziché su mere registrazioni di cassa.
- Bilanci d'esercizio per competenza: Conti economici, stati patrimoniali e rendiconti finanziari mensili relativi agli ultimi 12-24 mesi. Sebbene i fondi internazionali richiedano standard GAAP o IFRS, molte imprese private adottano schemi conformi al quadro contabile per PMI dell'AICPA.
- Modello finanziario dinamico integrato: Modello a tre prospetti pienamente funzionante nel formato foglio di calcolo originario, per permettere agli analisti di verificare formule matematiche e simulare scenari di stress.
- Metriche unitarie e analisi delle coorti SaaS: Report dettagliati per coorti che monitorano il costo di acquisizione clienti (CAC), il lifetime value (LTV), i tempi di recupero dell'investimento (payback), ARR, MRR e net revenue retention (NRR).
2. Governance aziendale e registri societari
Le operazioni di Series A prevedono un prezzo per azione formalizzato e l'adozione di un modello strutturato di funzionamento del consiglio di amministrazione.
- Verbali consiliari e delibere assembleari: Raccolta cronologica integrale di tutti i verbali del CdA e delle delibere assembleari che autorizzano emissioni azionarie, nomine dirigenziali e contratti rilevanti.
- Perizie indipendenti di stima 409A: Valutazioni asseverate che attestano il valore equo di mercato delle azioni ordinarie secondo la normativa IRS Section 409A. L'assegnazione di opzioni a valori inferiori al valore equo genera pesanti conseguenze fiscali per i beneficiari; una stima formale garantisce un porto sicuro legale.
- Meccanica di diluizione completamente diluita: Modello di cap table che simula l'impatto della conversione delle note pregresse, dei cap di valutazione e dell'ampliamento della riserva di stock option pre-round.
3. Contratti commerciali e due diligence della clientela
- Accordi quadro di fornitura (MSA): Contratti sottoscritti con i principali clienti. I legali esaminano le clausole di recesso ad nutum, impegni SLA personalizzati, responsabilità illimitate o patti di nazione più favorita (MFN).
- Contratti infrastrutturali e con fornitori critici: Accordi con provider di cloud hosting, piattaforme API e fornitori strategici per valutare i rischi di concentrazione operativa.
4. Risorse umane e adempimenti normativi
- Elenco del personale (Employee Census): Prospetto anonimizzato contenente mansioni, date di assunzione, livelli retributivi e piani di maturazione dei diritti azionari (vesting).
- Contratti con consulenti e collaboratori autonomi: Contratti di collaborazione esaminati per escludere rischi di riqualificazione in rapporti di lavoro subordinato.
- Audit sulle licenze Open Source: Verifica delle librerie terze per individuare eventuali vincoli di copyleft (es. licenze GPL v3 o AGPL) che potrebbero impattare il codice proprietario.
- Conformità in materia di privacy e sicurezza: Informative sulla privacy, registri dei trattamenti GDPR, accordi di nomina a responsabile del trattamento (DPA) e audit di sicurezza (es. certificazioni SOC 2).
5. Architettura tecnologica e standard di sicurezza informatica
I fondi istituzionali di Series A specializzati nel settore tecnologico svolgono regolarmente una specifica due diligence tecnica:
- Diagrammi architetturali di sistema: Schemi grafici sull'infrastruttura cloud (AWS, Azure, GCP), ridondanza dei database, microservizi e integrazioni API.
- Politiche di sicurezza aziendale: Piani operativi per la sicurezza delle informazioni (WISP), procedure di gestione degli incidenti e relazioni di audit SOC 2 (Type I o Type II).
- Piani di disaster recovery e continuità: Parametri definiti di RTO (Recovery Time Objective) ed RPO (Recovery Point Objective), con piani di backup periodici e verifiche di failover geografico.
6. Riconciliazione della cap table e modello di diluizione pro-forma
La precisione della cap table è un presupposto irrinunciabile per la formalizzazione di una Series A con emissione di azioni privilegiate:
- Cascata di diluizione pro-forma: Modello quantitativo che dimostra come la conversione di note convertibili, accordi SAFE, l'adeguamento del pool opzioni e le nuove azioni Series A incidano sulle percentuali dei fondatori e dei soci precedenti.
- Meccanismi di conversione degli strumenti d'investimento: Calcoli trasparenti che indichino se le conversioni avvengono su base pre-money o post-money, in conformità agli standard dei NVCA Model Legal Documents.
- Tracciabilità delle emissioni societarie: Accordi di sottoscrizione, verbali assembleari di aumento di capitale e scritture del libro soci che giustifichino ogni singola emissione dalla fondazione a oggi.
Matrice di confronto: il passaggio da Seed a Series A
| Ambito di verifica | Standard fase Seed | Standard richiesto in Series A | Intervento operativo di allineamento |
|---|---|---|---|
| Contabilità | Rendicontazione su base di cassa | Bilanci per competenza economica | Migrazione a una tenuta contabile per competenza |
| Cap table | Foglio di calcolo elementare | Modello di conversione interamente diluito | Adozione di un software professionale per cap table |
| Governance | Delibere e accordi informali | Verbali formali del CdA e assemblee | Verbalizzazione formale delle decisioni storiche |
| Stima delle opzioni | Valutazione interna dei fondatori | Perizia indipendente di stima 409A | Incarico a una società di valutazione accreditata |
| Cessione diritti IP | Firme dei soli fondatori | 100% di collaboratori e sviluppatori | Sanatoria dei contratti di cessione mancanti |
| Contratti clienti | Ordini informali o contratti beta | Contratti quadro formalizzati con SLA | Standardizzazione contrattuale e archiviazione |
| Metriche unitarie | Narrazione qualitativa della crescita | Analisi rigorosa di coorte CAC/LTV | Riconciliazione dei dati di fatturazione e churn |
Misure di sicurezza per la data room di Series A
La data room di un round Series A custodisce dati altamente sensibili: margini industriali, elenchi di clienti e modelli economici previsionali. La piattaforma adottata deve disporre di rigorosi requisiti di sicurezza:
- Filigrana dinamica: Sovraimprime in tempo reale l'email del revisore e la marcatura oraria su ogni pagina aperta per scoraggiare diffusioni non autorizzate.
- Analitiche di accesso: Monitoraggio dettagliato dei tempi di visualizzazione per ciascun file e cartella, utile per capire i punti di maggiore interesse degli analisti.
- Distribuzione sicura: Per la condivisione di documenti riservati con investitori istituzionali, strumenti specializzati come SendNow offrono tracciamento degli accessi e filigrane di protezione.
Pipeline di accesso graduale per più investitori
Durante una Series A, i fondatori dialogano contemporaneamente con diversi fondi di venture capital a differenti stadi di valutazione. Un modello di permessi a tre livelli tutela la riservatezza:
- Livello 1 (Valutazione preliminare): Pitch deck riassuntivo, panoramica del prodotto e trend complessivo dei ricavi.
- Livello 2 (Esame approfondito dei partner): Modello finanziario analitico, coorti di retention, estratto della cap table e documentazione tecnica.
- Livello 3 (Esclusività dopo il term sheet): Accesso completo alla data room con contratti commerciali integrali, compensi dei dirigenti e perizie di valutazione aziendale.
Controllo granulare degli accessi per ruolo dell'investitore
I lead investor e i co-investitori richiedono livelli di consultazione differenziati: i lead investor necessitano di accesso completo alle metriche disaggregate, mentre i sindacati o investitori secondari devono disporre di accessi in sola visualizzazione con filigrana sui documenti di sintesi. Questa suddivisione impedisce la fuga prematura di dati su retribuzioni o codice proprietario. Assicurati che l'accesso esterno imponga l'autenticazione a due fattori (2FA) e la scadenza automatica delle sessioni.
Per una comparazione approfondita delle migliori piattaforme per startup, consulta la nostra guida alle migliori data room per startup.
Errori tipici da evitare nel passaggio
- Riaprire la data room del Seed senza aggiornamenti strutturali: Esibire registrazioni di cassa approssimative o delibere incomplete a un fondo di Series A trasmette impreparazione gestionale.
- Assegnare opzioni senza una perizia di stima valida: Assegnare stock option senza una valutazione asseverata crea seri rischi di sanzioni tributarie in sede di verifica fiscale.
- Mancata ratifica delle emissioni pregresse: Se precedenti attribuzioni di quote non risultano verbalizzate, incarica i legali di ratificare formalmente gli atti tramite delibere retroattive.
- Mancata archiviazione dei round precedenti: Conserva una copia permanente e storicizzata del data room Seed prima di riorganizzare le cartelle per la Series A.
- Trascurare le clausole delle side letter precedenti: I primi round contengono talvolta accordi speciali concessi ai primi business angel (diritti informativi o prelazioni). Esamina tutti questi accordi per scongiurare conflitti con le condizioni standard richieste dal lead investor di Series A.
Guide correlate al fundraising
Per analizzare una struttura di cartelle completa che copra tutti i requisiti legali e operativi, consulta la nostra guida alla data room per venture capital. Per la gestione dei permessi tra molteplici gruppi di investitori, leggi la nostra guida alla gestione dei documenti per investitori.
Riepilogo
L'evoluzione da una data room Seed a una data room di Series A segna il passaggio dalla mera verifica della costituzione della società alla dimostrazione analitica della sua tenuta finanziaria, legale e tecnologica. Passare per tempo alla contabilità per competenza, archiviare ordinatamente i verbali societari, acquisire perizie di stima 409A e implementare controlli di accesso avanzati garantisce ai fondatori di affrontare la due diligence istituzionale con assoluta sicurezza.
Fonti e note di verifica
- NVCA Model Legal Documents: Modelli legali standard per operazioni di venture capital. nvca.org/model-legal-documents
- Linee guida IRS Section 409A: Disposizioni fiscali statunitensi sulla determinazione del valore equo di mercato delle stock option. irs.gov/retirement-plans/section-409a-nonqualified-deferred-compensation-plans
- AICPA Financial Reporting Framework for SMEs: Standard contabile per la rendicontazione economica delle piccole e medie imprese. aicpa.org/resources/landing/financial-reporting-framework-for-small-and-medium-sized-entities
Related Guides & Research
Recommended next reading for deal teams and transaction leaders.
Pre-Seed and Seed Investor Data Room Checklist
A pre-seed and seed data room checklist covering pitch, traction, financials, cap table, corporate records, team, product, market, and staged disclosure.
Series A Data Room Checklist: Documents Investors Expect
Prepare a Series A investor data room with reconciled metrics, financials, corporate and IP records, commercial evidence, people data, and sound permissions.
AI Startup Fundraising Data Room Guide
Build an AI startup data room that proves technical defensibility, data rights compliance, evaluation benchmarks, and sustainable inference unit economics.